Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **

Ähnliche Suchbegriffe für Automobil
Top-Angebote
Produkte zum Begriff Automobil:
-
STAHLWILLE Automobil-Spannungsprüfer-SatzEigenschaften:Prüfgerät für die Kfz-Elektrik und -Elektronik3-48 VSpannungsanzeige durch 2 LED (Leuchtdioden) - Spannung und Plus- oder Minuspol Inhalt 3-teilig: 1 Grundgerät mit 1,5 m Zuleitung, Prüfspitze, integrierter Stechnadel mit Schiebemechanik 1 Krokodilklemme 1 Klauengreifer54,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Automobil und Architektur, Sachbücher von Erik WegerhoffTankstelle, Drive-in oder Parkhaus: allesamt Beispiele auto-naher Bauten. Was bisher jedoch kaum beachtet wurde: Das merkwürdige Verhältnis von Automobil und Immobilie reicht weit über diese Strassenrandphänomene hinaus. Das Auto beeinflusst als ungleich beweglicherer Gegenspieler die Architektur von der Moderne bis in unsere Gegenwart. Der Architekturhistoriker Erik Wegerhoff erzählt erstmals die Geschichte dieser besonderen Beziehung von Bewegung und Statik: Er widmet sich Le Corbusiers Faszination für Rennautos, der Schönheit der Gerade, Erich Mendelsohns Mossehaus als Beruhigungsmittel für den Berliner Verkehr, einem Land ohne Fussgänger, dem Kampf des ADAC gegen die Parkraumnot, einer Therme am Ende der Strasse – und der ökologisch bedingten Bremsbewegung von Auto und Architektur. Wie nebenbei entsteht aus den Szenen dieser Beziehung und dem neuen Blick auf berühmte und weniger bekannte Bauten eine andere, höchst originelle Architekturgeschichte des 20. Jahrhunderts – unterhaltsam geschrieben und reichhaltig bebildert.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Automobil und Automobilsport, Ratgeber von Walther IsendahlDer Herausgeber des zweiten Bandes von "Automobil und Automobilsport" Walter Isendahl im Jahre 1908: "Um einen Motorwagen in Bewegung zu setzen, wird es notwendig, die vom Motor erzeugte Kraft auf die Wagenräder zu übertragen. Ist als Kraftquelle eine Dampfmaschine, ein Dynamo oder eine elektrische Akkumulatoren-Batterie vorgesehen, so stellt sich die Kraftübertragung sehr einfach und kann direkt mittels Kette, eines Riemens oder auch durch einfache Zahnrad-Übersetzung ausgeführt werden." Neben der Kraftübertragung bei den Automobilen beschreibt er ausführlich Untergestell, Räder und Bereifung, Karosserie, das Zubehör, die Behandlung des Wagens und die Betriebsstörungen, den Brennstoff, die Bekleidung und vieles mehr. Mit zahlreichen Abbildungen. Nachdruck der Originalausgabe aus dem Jahr 1908. Qualitätseinbussen des Reprints bitten wir zu entschuldigen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **

Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Top-Angebote
Produkte zum Begriff Automobil:
-
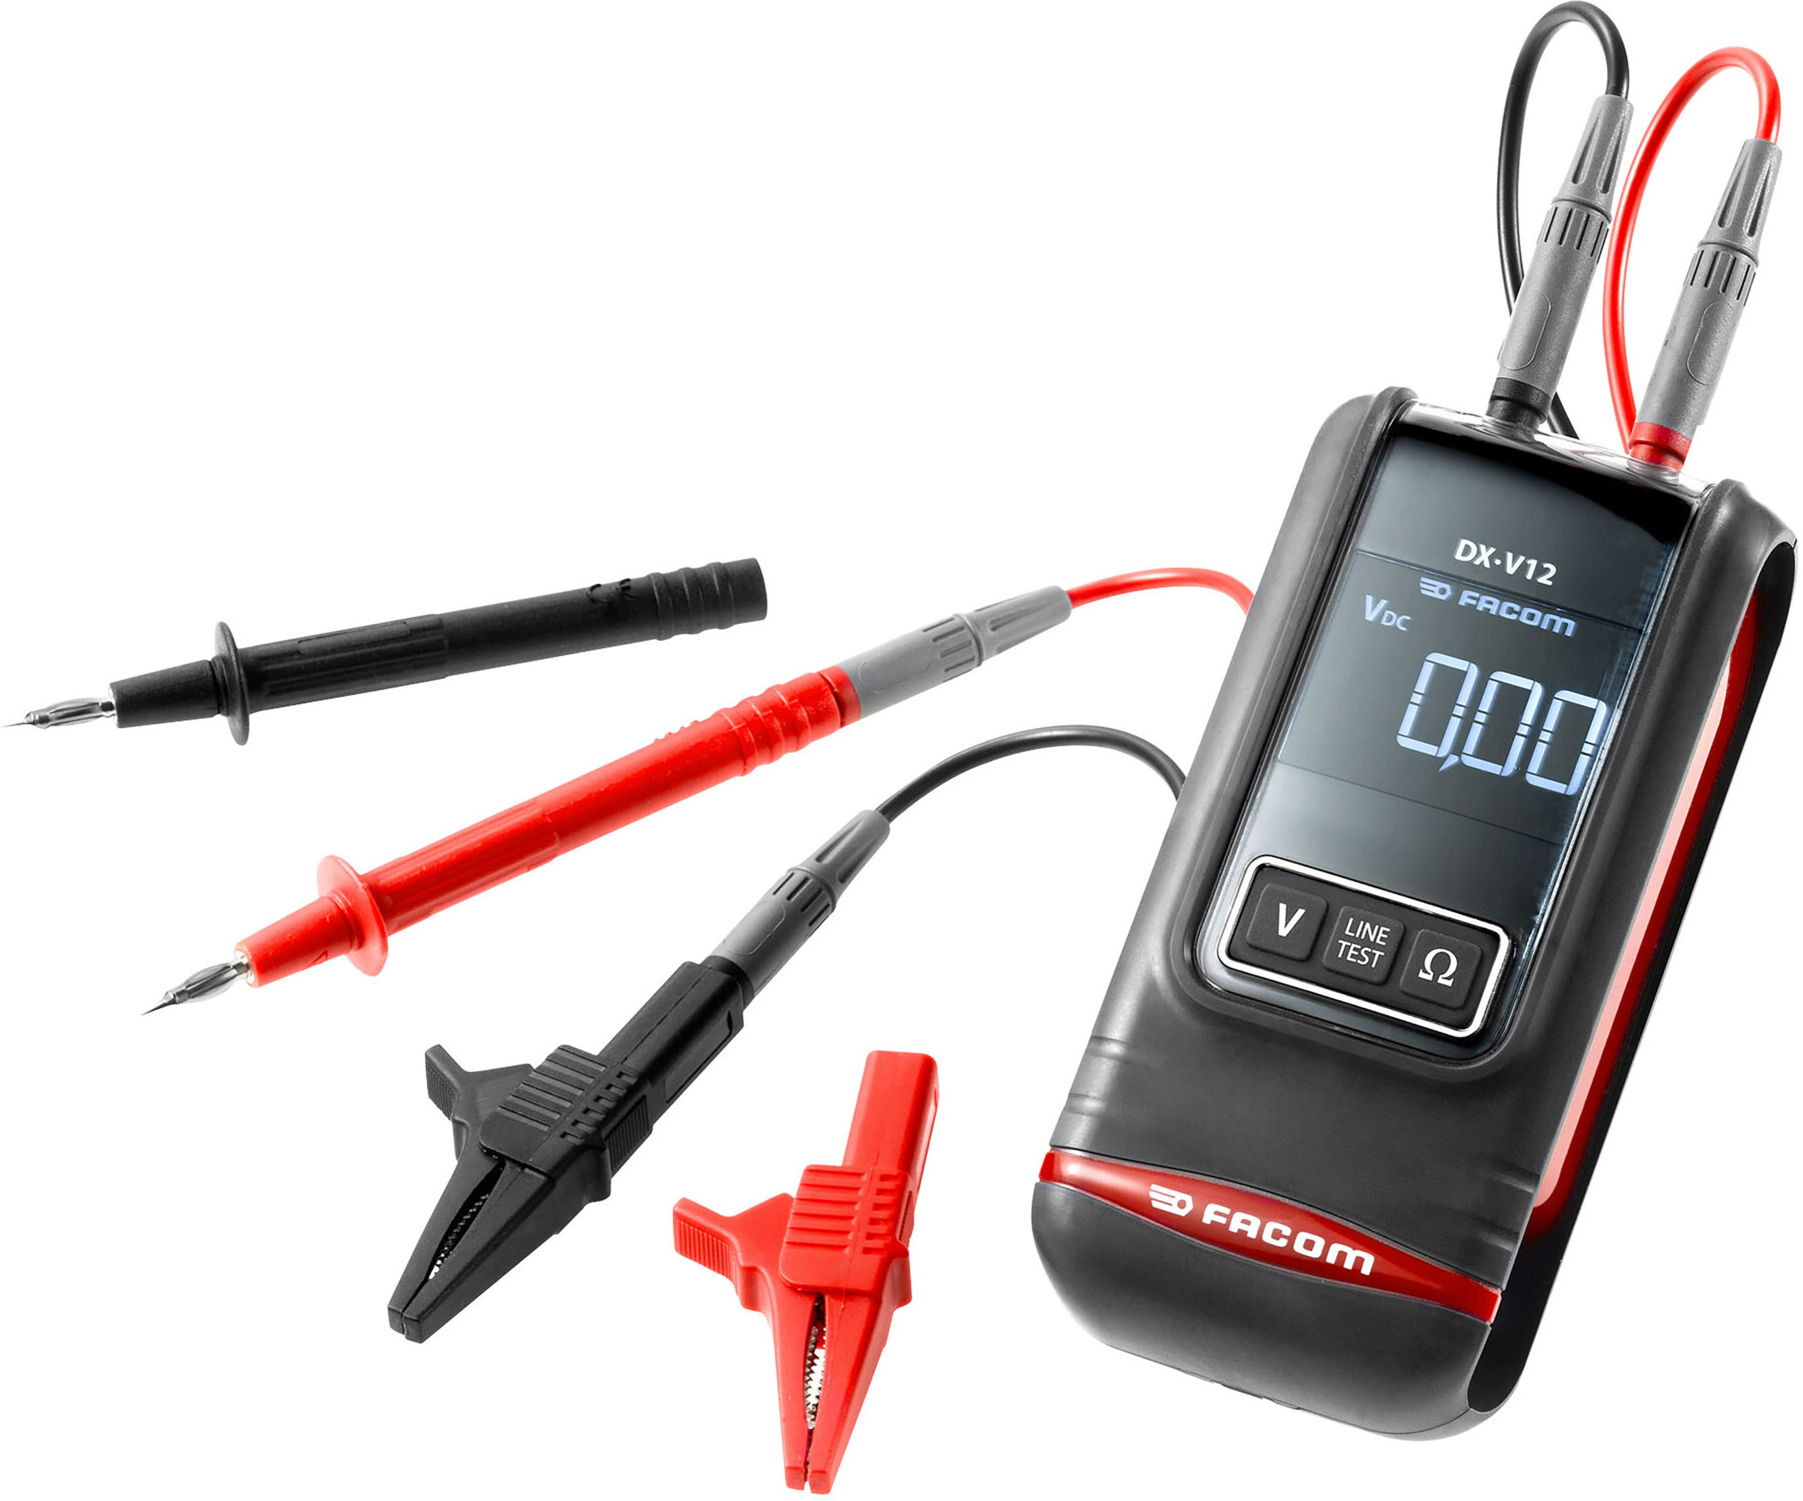
FACOM Automobil Multifunktions-PruefgeraetAutomobil Multifunktions-PrüfgerätProduktstärken:Einfache Bedienung durch einfache Menügestaltung und die Beschränkung auf den KFZ notwendigen Funktionen eines MultimetersRobustes, gummiertes Gehäuse beständig gegen alle gängigen WerkstattchemikalienGroßdimensioniertes, beleuchtetes DisplayFunktionen:DurchgnagsprüfungGleichstrommessung 0-49VWiderstandsmessung: 0-40MWSicherheitsalarm (akustisch & visuell),wenn das Gerät falsch eingesetzt wirdTechnische Daten:Gewicht: 0,38kgAnwendungsbeispiele:AutomotiveLieferumfang:Extra lange PrüfspitzenPrüfkabelKrokodilklemmenSchutzhülle141,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
STAHLWILLE Automobil-Spannungsprüfer-SatzEigenschaften:Prüfgerät für die Kfz-Elektrik und -Elektronik3-48 VSpannungsanzeige durch 2 LED (Leuchtdioden) - Spannung und Plus- oder Minuspol Inhalt 3-teilig: 1 Grundgerät mit 1,5 m Zuleitung, Prüfspitze, integrierter Stechnadel mit Schiebemechanik 1 Krokodilklemme 1 Klauengreifer54,45 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Ähnliche Suchbegriffe für Automobil
-
Automobil und Architektur, Sachbücher von Erik WegerhoffTankstelle, Drive-in oder Parkhaus: allesamt Beispiele auto-naher Bauten. Was bisher jedoch kaum beachtet wurde: Das merkwürdige Verhältnis von Automobil und Immobilie reicht weit über diese Strassenrandphänomene hinaus. Das Auto beeinflusst als ungleich beweglicherer Gegenspieler die Architektur von der Moderne bis in unsere Gegenwart. Der Architekturhistoriker Erik Wegerhoff erzählt erstmals die Geschichte dieser besonderen Beziehung von Bewegung und Statik: Er widmet sich Le Corbusiers Faszination für Rennautos, der Schönheit der Gerade, Erich Mendelsohns Mossehaus als Beruhigungsmittel für den Berliner Verkehr, einem Land ohne Fussgänger, dem Kampf des ADAC gegen die Parkraumnot, einer Therme am Ende der Strasse – und der ökologisch bedingten Bremsbewegung von Auto und Architektur. Wie nebenbei entsteht aus den Szenen dieser Beziehung und dem neuen Blick auf berühmte und weniger bekannte Bauten eine andere, höchst originelle Architekturgeschichte des 20. Jahrhunderts – unterhaltsam geschrieben und reichhaltig bebildert.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Automobil und Automobilsport, Ratgeber von Walther IsendahlDer Herausgeber des zweiten Bandes von "Automobil und Automobilsport" Walter Isendahl im Jahre 1908: "Um einen Motorwagen in Bewegung zu setzen, wird es notwendig, die vom Motor erzeugte Kraft auf die Wagenräder zu übertragen. Ist als Kraftquelle eine Dampfmaschine, ein Dynamo oder eine elektrische Akkumulatoren-Batterie vorgesehen, so stellt sich die Kraftübertragung sehr einfach und kann direkt mittels Kette, eines Riemens oder auch durch einfache Zahnrad-Übersetzung ausgeführt werden." Neben der Kraftübertragung bei den Automobilen beschreibt er ausführlich Untergestell, Räder und Bereifung, Karosserie, das Zubehör, die Behandlung des Wagens und die Betriebsstörungen, den Brennstoff, die Bekleidung und vieles mehr. Mit zahlreichen Abbildungen. Nachdruck der Originalausgabe aus dem Jahr 1908. Qualitätseinbussen des Reprints bitten wir zu entschuldigen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Facom Automobil Multifunktions-Prüfgerät (DX.V12APB)Das Produkt Facom Automobil Multifunktions-Prüfgerät mit der EAN 03662424167621 ist aktuell zum Preis von 121.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Facom (DX.V12APB)121,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.