Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **


Ähnliche Suchbegriffe für Stoffen
Top-Angebote
Produkte zum Begriff Stoffen:
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
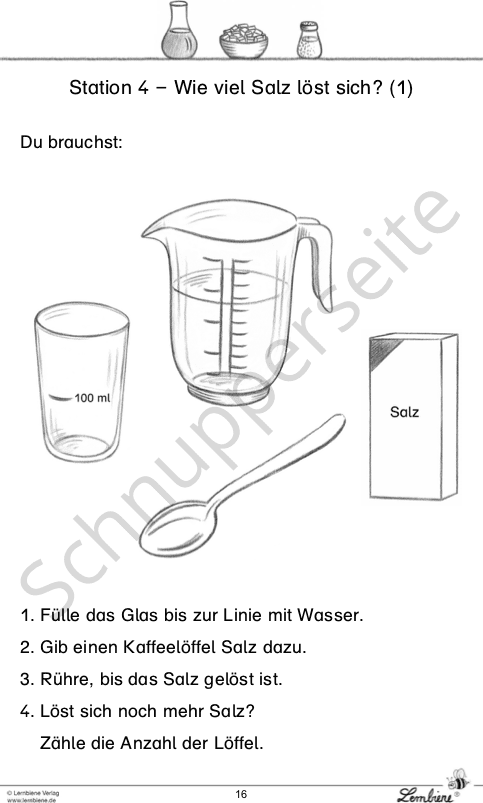
Lernbiene Wir experimentieren mit alltäglichen StoffenLernwerkstatt "Wir experimentieren mit alltäglichen Stoffen" - Unterrichtsmaterial für den Sachunterricht in Klasse 1 und 2Salz in Wasser lösen, Puderzucker herstellen, Eier färben und mehrSehen die Körner aller Salzsorten wirklich gleich aus? Wie viel Salz löst sich in Wasser? Löst sich in Wasser mehr Salz oder mehr Zucker? Wie stellt man Puderzucker her? Wie kann man leckere Kräutersalze und Karamellbonbons herstellen? Kann man die Bestandteile eines Gemisches aus Kies, Sand und Salz wieder voneinander trennen - falls ja, wie? Auf diese und weitere Fragen finden sich bei der Bearbeitung der Lernwerkstatt erhellende Antworten. Die Schüler betrachten Salzkristalle mit der Lupe und unter dem Mikroskop, verkosten Tee mit Kandis, lernen den Rotkohlfarbstoff kennen und färben damit Eier. Neben der praktischen Arbeit halten sie ihre gewonnenen Erkenntnisse in Schrift und Bild fest, ordnen Texte und Bilder einander zu und kreuzen richtige Aussagen an.Das beinhaltet die WerkstattEin Laufzettel ermöglicht den Schülerinnen und Schülern, stets den Überblick über ihren Arbeitsstand zu behalten. Zu den 16 Stationen gibt es vielseitige Stationsblätter mit Versuchsbeschreibungen, Arbeitsblätter, die die Möglichkeit bieten, gewonnene Erkenntnisse schreibend und zeichnend festzuhalten, Rezepte und Zuordnungsübungen. Damit die Kinder ihre Arbeit selbstständig kontrollieren können, stehen Lösungen zu allen Stationen, an denen konkrete Ergebnisse erarbeitet werden sollen, bereit. Hinweis zur Microsoft Word Version: Das Material wurde in der Druckschrift Bayern, Schriftart DR BY erstellt. Zur korrekten Anzeige der Microsoft Word Version benötigen Sie diese Schriftart auf Ihrem Computer.In der PDF-Version ist die Schriftart DR BY eingebettet, so dass Sie diese nicht auf Ihrem Computer benötigen, um das Dokument korrekt anzuzeigen.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **

Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Top-Angebote
Produkte zum Begriff Stoffen:
-
KOHL Verlag Eigenschaften von StoffenUnser umfassendes Arbeitsheft ist ideal für den Einsatz in den Klassen 7 bis 13 der Sekundarstufe geeignet und bietet eine vollständige Unterrichtseinheit zur Erforschung der Eigenschaften verschiedener chemischer Stoffe. Diese innovative Broschüre wurde entwickelt, um Lehrkräften praxisnahe und fesselnde Materialien zur Verfügung zu stellen, die den Chemieunterricht bereichern.Entdecken Sie mit unseren speziell zusammengestellten Experimenten die faszinierende Welt der Brennbarkeit, Elektrik und Magnetismus. Die Unterrichtseinheit führt die Schülerinnen und Schüler behutsam in die Grundlagen des wissenschaftlichen Arbeitens ein und ermöglicht ihnen, chemische Reaktionen und physikalische Phänomene wie die Eigenschaften von Wasser und verschiedenen Stoffen hautnah zu erleben.Unsere Experimente sind darauf ausgelegt, die Neugier der Schülerinnen und Schüler zu wecken und ihnen zu zeigen, wie Chemikalien und physikalische Prinzipien in ihrem täglichen Leben vorkommen. Mit realitätsnahen und sicheren Versuchen lernen die Schülerinnen und Schüler den respektvollen und verantwortungsvollen Umgang mit chemischen Stoffen.Die Broschüre richtet sich sowohl an Fachlehrer als auch an fachfremd unterrichtende Lehrkräfte und bietet detaillierte Anleitungen zur Durchführung spannender Experimente. Von der Formulierung präziser Fragestellungen über die experimentelle Überprüfung bis hin zur eigenständigen Auswertung – dieses Arbeitsheft unterstützt Sie und Ihre Schülerinnen und Schüler auf jedem Schritt des Lernprozesses.Im Laufe der Unterrichtseinheit werden die Experimente anspruchsvoller, und die Lernenden übernehmen zunehmend Verantwortung in der Planung und Auswertung. Am Ende fassen sie ihre Erkenntnisse in einem Steckbrief zusammen, der alle selbst erarbeiteten Eigenschaften der untersuchten Stoffe dokumentiert. Hier lernen die Schülerinnen und Schüler auch den Unterschied zwischen einem Element und einer Verbindung kennen.Mit einer anschaulichen Darstellung des Periodensystems der Elemente (PSE) wird den Schülerinnen und Schülern verdeutlicht, dass Elemente im PSE aufgeführt sind, während Verbindungen aus mehreren Elementen bestehen. Diese Erkenntnisse bilden die Basis für weiterführende Themen wie Trennverfahren und die Separierung verschiedener Gemische.Bereichern Sie Ihren Chemieunterricht mit diesem fesselnden Arbeitsheft und schaffen Sie nachhaltiges Wissen bei Ihren Schülerinnen und Schülern. Willkommen in der faszinierenden Welt der chemischen und physikalischen Entdeckungen!48 Seiten13,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Trennen von StoffenWoraus besteht eigentlich schwarze Farbe? Mit diesen einfachen Versuchen zum Thema "Trennen von Stoffen" erhalten Schüler erste Einblicke in einfache, alltägliche chemische Vorgänge und können diese nachvollziehen und verstehen. Jeder Versuchsaufbau wird Schritt für Schritt durch Fotos erklärt. So wissen die Schüler genau, was zu tun ist. Auch die Beobachtungen und Ergebnisse werden anhand von Fotos veranschaulicht.10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Ähnliche Suchbegriffe für Stoffen
-
Lernbiene Wir experimentieren mit alltäglichen StoffenLernwerkstatt "Wir experimentieren mit alltäglichen Stoffen" - Unterrichtsmaterial für den Sachunterricht in Klasse 1 und 2Salz in Wasser lösen, Puderzucker herstellen, Eier färben und mehrSehen die Körner aller Salzsorten wirklich gleich aus? Wie viel Salz löst sich in Wasser? Löst sich in Wasser mehr Salz oder mehr Zucker? Wie stellt man Puderzucker her? Wie kann man leckere Kräutersalze und Karamellbonbons herstellen? Kann man die Bestandteile eines Gemisches aus Kies, Sand und Salz wieder voneinander trennen - falls ja, wie? Auf diese und weitere Fragen finden sich bei der Bearbeitung der Lernwerkstatt erhellende Antworten. Die Schüler betrachten Salzkristalle mit der Lupe und unter dem Mikroskop, verkosten Tee mit Kandis, lernen den Rotkohlfarbstoff kennen und färben damit Eier. Neben der praktischen Arbeit halten sie ihre gewonnenen Erkenntnisse in Schrift und Bild fest, ordnen Texte und Bilder einander zu und kreuzen richtige Aussagen an.Das beinhaltet die WerkstattEin Laufzettel ermöglicht den Schülerinnen und Schülern, stets den Überblick über ihren Arbeitsstand zu behalten. Zu den 16 Stationen gibt es vielseitige Stationsblätter mit Versuchsbeschreibungen, Arbeitsblätter, die die Möglichkeit bieten, gewonnene Erkenntnisse schreibend und zeichnend festzuhalten, Rezepte und Zuordnungsübungen. Damit die Kinder ihre Arbeit selbstständig kontrollieren können, stehen Lösungen zu allen Stationen, an denen konkrete Ergebnisse erarbeitet werden sollen, bereit. Hinweis zur Microsoft Word Version: Das Material wurde in der Druckschrift Bayern, Schriftart DR BY erstellt. Zur korrekten Anzeige der Microsoft Word Version benötigen Sie diese Schriftart auf Ihrem Computer.In der PDF-Version ist die Schriftart DR BY eingebettet, so dass Sie diese nicht auf Ihrem Computer benötigen, um das Dokument korrekt anzuzeigen.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hochwertiges und langlebiges Sieb für effektives Filtern und Trennen von StoffenEinleitung Das cleancraft Sieb ist ein praktisches Werkzeug zur Trennung und Filterung von Materialien.Lieferumfang - 1 x Sieb Bitte beachte: Dekoration nicht im Lieferumfang enthalten. -928,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warnzeichen "Warnung vor feuergefährlichen Stoffen", 5 Stück* Maße: Schenkellänge 200 mm * Material: F (Folie, selbstklebend) * 1 Paket = 5 Stück Für ständige Verbote, Warnungen, Gebote und sonstige sicherheitsrelevante Hinweise sind Sicherheitszeichen nach ASR A1.3 (2013), DIN EN ISO 7010 zu verwenden32,12 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.