Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Simple past oder past continuous?
Die Entscheidung zwischen Simple Past und Past Continuous hängt davon ab, ob die Handlung als abgeschlossen oder als in der Vergangenheit fortlaufend dargestellt werden soll. Simple Past wird verwendet, um über abgeschlossene Handlungen zu sprechen, während Past Continuous verwendet wird, um über Handlungen zu sprechen, die zu einem bestimmten Zeitpunkt in der Vergangenheit stattfanden und möglicherweise noch im Gange waren. **
Ähnliche Suchbegriffe für Past
Top-Angebote
Produkte zum Begriff Past:
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Past simple oder past continuous?
Die Entscheidung zwischen Past Simple und Past Continuous hängt davon ab, ob die Handlung als abgeschlossen oder als in der Vergangenheit fortlaufend dargestellt werden soll. Das Past Simple wird verwendet, um über abgeschlossene Handlungen in der Vergangenheit zu sprechen, während das Past Continuous verwendet wird, um über Handlungen zu sprechen, die zu einem bestimmten Zeitpunkt in der Vergangenheit stattgefunden haben und möglicherweise noch andauerten. **
-
Sind Past Progressive und Past Continuous dasselbe?
Ja, Past Progressive und Past Continuous sind dasselbe und werden synonym verwendet. Beide beziehen sich auf eine Handlung oder einen Zustand, der in der Vergangenheit stattgefunden hat und zu einem bestimmten Zeitpunkt begonnen und noch nicht abgeschlossen war. **
-
Wann benutzt man Past Simple und Past Continuous?
Wann benutzt man Past Simple und Past Continuous? Past Simple wird verwendet, um über abgeschlossene Handlungen in der Vergangenheit zu sprechen, die zu einem bestimmten Zeitpunkt stattgefunden haben. Zum Beispiel: "I went to the store yesterday." Past Continuous hingegen wird verwendet, um über Handlungen zu sprechen, die zu einem bestimmten Zeitpunkt in der Vergangenheit im Gange waren. Zum Beispiel: "I was studying when the phone rang." Oft werden Past Simple und Past Continuous auch kombiniert, um den Hintergrund einer Handlung in der Vergangenheit zu beschreiben. Zum Beispiel: "I was watching TV when she called." Es ist wichtig, die Unterschiede zwischen Past Simple und Past Continuous zu verstehen, um klar auszudrücken, wann eine Handlung abgeschlossen war und wann sie noch im Gange war. **
-
Wann kommt Simple Past und wann Past Progressive?
Simple Past wird verwendet, um über abgeschlossene Handlungen in der Vergangenheit zu sprechen, die zu einem bestimmten Zeitpunkt stattgefunden haben. Es wird oft mit Signalwörtern wie gestern, letzte Woche, vor einem Monat verwendet. Past Progressive hingegen wird verwendet, um über Handlungen zu sprechen, die zu einem bestimmten Zeitpunkt in der Vergangenheit im Gange waren. Es wird oft mit Signalwörtern wie um diese Zeit, während, als verwendet. Die Wahl zwischen Simple Past und Past Progressive hängt also davon ab, ob man über eine abgeschlossene Handlung oder eine Handlung im Verlauf sprechen möchte. **
Wie unterscheidet man Simple Past und Past Perfect?
Simple Past wird verwendet, um über abgeschlossene Handlungen in der Vergangenheit zu sprechen, während Past Perfect verwendet wird, um auszudrücken, dass eine Handlung vor einer anderen Handlung in der Vergangenheit abgeschlossen wurde. Im Simple Past wird oft ein spezifischer Zeitpunkt oder Zeitraum angegeben, während im Past Perfect die Reihenfolge der Handlungen betont wird. Man kann auch das Signalwort "had" im Past Perfect erkennen, das im Simple Past nicht vorkommt. Es ist wichtig, die Unterschiede zwischen den beiden Zeitformen zu verstehen, um korrekt über vergangene Ereignisse zu sprechen. **
Wann verwendet man Simple Past und wann past perfect?
Simple Past wird verwendet, um über abgeschlossene Handlungen in der Vergangenheit zu sprechen, die zu einem bestimmten Zeitpunkt stattgefunden haben. Past Perfect hingegen wird verwendet, um auszudrücken, dass eine Handlung vor einer anderen Handlung in der Vergangenheit abgeschlossen war. Wenn man also die Reihenfolge von zwei vergangenen Handlungen betonen möchte, verwendet man Past Perfect. Es ist wichtig, zwischen Simple Past und Past Perfect zu unterscheiden, um die genaue Abfolge von Ereignissen in der Vergangenheit korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Past:
-
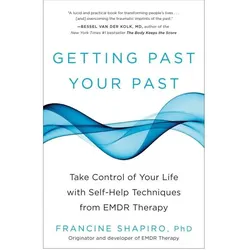
Getting Past Your Past, Ratgeber von Francine ShapiroEin zugänglicher Leitfaden für Laien des Schöpfers des erfolgreichen Augensbewegungstherapiesystems beschreibt praktische Verfahren, die erklären, wie der Prozess funktioniert und wie man ihn nutzen kann, um sich von emotionalen Blockaden zu befreien.26,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Simple past oder past continuous?
Die Entscheidung zwischen Simple Past und Past Continuous hängt davon ab, ob die Handlung als abgeschlossen oder als in der Vergangenheit fortlaufend dargestellt werden soll. Simple Past wird verwendet, um über abgeschlossene Handlungen zu sprechen, während Past Continuous verwendet wird, um über Handlungen zu sprechen, die zu einem bestimmten Zeitpunkt in der Vergangenheit stattfanden und möglicherweise noch im Gange waren. **
-
Past simple oder past continuous?
Die Entscheidung zwischen Past Simple und Past Continuous hängt davon ab, ob die Handlung als abgeschlossen oder als in der Vergangenheit fortlaufend dargestellt werden soll. Das Past Simple wird verwendet, um über abgeschlossene Handlungen in der Vergangenheit zu sprechen, während das Past Continuous verwendet wird, um über Handlungen zu sprechen, die zu einem bestimmten Zeitpunkt in der Vergangenheit stattgefunden haben und möglicherweise noch andauerten. **
-
Sind Past Progressive und Past Continuous dasselbe?
Ja, Past Progressive und Past Continuous sind dasselbe und werden synonym verwendet. Beide beziehen sich auf eine Handlung oder einen Zustand, der in der Vergangenheit stattgefunden hat und zu einem bestimmten Zeitpunkt begonnen und noch nicht abgeschlossen war. **
Ähnliche Suchbegriffe für Past
-
Wann benutzt man Past Simple und Past Continuous?
Wann benutzt man Past Simple und Past Continuous? Past Simple wird verwendet, um über abgeschlossene Handlungen in der Vergangenheit zu sprechen, die zu einem bestimmten Zeitpunkt stattgefunden haben. Zum Beispiel: "I went to the store yesterday." Past Continuous hingegen wird verwendet, um über Handlungen zu sprechen, die zu einem bestimmten Zeitpunkt in der Vergangenheit im Gange waren. Zum Beispiel: "I was studying when the phone rang." Oft werden Past Simple und Past Continuous auch kombiniert, um den Hintergrund einer Handlung in der Vergangenheit zu beschreiben. Zum Beispiel: "I was watching TV when she called." Es ist wichtig, die Unterschiede zwischen Past Simple und Past Continuous zu verstehen, um klar auszudrücken, wann eine Handlung abgeschlossen war und wann sie noch im Gange war. **
-
Wann kommt Simple Past und wann Past Progressive?
Simple Past wird verwendet, um über abgeschlossene Handlungen in der Vergangenheit zu sprechen, die zu einem bestimmten Zeitpunkt stattgefunden haben. Es wird oft mit Signalwörtern wie gestern, letzte Woche, vor einem Monat verwendet. Past Progressive hingegen wird verwendet, um über Handlungen zu sprechen, die zu einem bestimmten Zeitpunkt in der Vergangenheit im Gange waren. Es wird oft mit Signalwörtern wie um diese Zeit, während, als verwendet. Die Wahl zwischen Simple Past und Past Progressive hängt also davon ab, ob man über eine abgeschlossene Handlung oder eine Handlung im Verlauf sprechen möchte. **
-
Wie unterscheidet man Simple Past und Past Perfect?
Simple Past wird verwendet, um über abgeschlossene Handlungen in der Vergangenheit zu sprechen, während Past Perfect verwendet wird, um auszudrücken, dass eine Handlung vor einer anderen Handlung in der Vergangenheit abgeschlossen wurde. Im Simple Past wird oft ein spezifischer Zeitpunkt oder Zeitraum angegeben, während im Past Perfect die Reihenfolge der Handlungen betont wird. Man kann auch das Signalwort "had" im Past Perfect erkennen, das im Simple Past nicht vorkommt. Es ist wichtig, die Unterschiede zwischen den beiden Zeitformen zu verstehen, um korrekt über vergangene Ereignisse zu sprechen. **
-
Wann verwendet man Simple Past und wann past perfect?
Simple Past wird verwendet, um über abgeschlossene Handlungen in der Vergangenheit zu sprechen, die zu einem bestimmten Zeitpunkt stattgefunden haben. Past Perfect hingegen wird verwendet, um auszudrücken, dass eine Handlung vor einer anderen Handlung in der Vergangenheit abgeschlossen war. Wenn man also die Reihenfolge von zwei vergangenen Handlungen betonen möchte, verwendet man Past Perfect. Es ist wichtig, zwischen Simple Past und Past Perfect zu unterscheiden, um die genaue Abfolge von Ereignissen in der Vergangenheit korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.