Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **


Ähnliche Suchbegriffe für Spannend
Top-Angebote
Produkte zum Begriff Spannend:
-
Auer Verlag Lesestandards - einfach spannend!Die Ergebnisse der PISA-Studien zeigen immer wieder, dass die Schülerinnen und Schüler der weiterführenden Schulen Defizite bei Leseverstehen und Textverständnis haben. Die Grundlagen für die Lesekompetenz müssen bereits in der Grundschule gelegt werden. Sie als Grundschullehrerin oder als Grundschullehrer stehen deshalb täglich vor der schwierigen Aufgabe, die Lesemotivation der Kinder zu fördern. Wenn es Ihnen hierfür an passendem Material fehlt, schafft dieser Band Abhilfe! Enthalten sind drei kurze abgeschlossene Lesegeschichten. Die Themen der Geschichten sind spannend und so gewählt, dass sowohl Mädchen als auch Jungen diese gerne lesen. Mit den dazugehörigen Arbeitsblättern können Sie ohne großen Aufwand das Textverständnis der Schülerinnen und Schüler überprüfen und fördern. Die Aufgabenstellungen orientieren sich an den Bildungsstandards sowie den IGLU-Anforderungen und sind abgestimmt auf die Subskalen des PISA-Tests: Informationen ermitteln, textbezogene Interpretation, Reflektieren und Bewerten. So erfragen die Arbeitsblätter gezielt Informationen aus dem Text, fordern auf zu Schlussfolgerungen und verlangen eine Bezugnahme auf Allgemeinwissen so-wie eigene Erfahrungen. Bereiten Sie Ihre Kinder auf alle Anforderungen vor, sodass sie die Lesestandards erreichen und dabei Spaß am Lesen haben! Der Band enthält: 3 spannende Lesegeschichten als Lesehefte: 1:0 für Moritz, Lenny und Tim, So eine Schweinerei Arbeitsblätter zur Überprüfung des Textverständnisses unter Berücksichtigung der PISA-Subskalen Inhaltliche SchwerpunkteIGLUInformationen ermittelnLesemotivationLeseverständnisPISAtextbezogene InterpretationLesen und Textverständnis24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
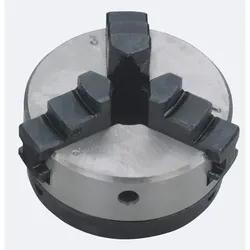
Dreibackenfutter, zentrisch spannend für DB 250Das Dreibackenfutter von PROXXON. Passend für die DB 250. zentrisch spannend. Aus Stahl. Spannbereich mit Umkehrbacken innen von 1,5 - 32 mm außen von 12 - 65 mm. Futter mit Innengewinde M 16 x 1 zum Aufschrauben auf die Hauptspindel der DB 250. Besonderheiten Aus Stahl Zentrisch Spannend Mit Umkehrbacken Technische Daten Aus Stahl Spannbereich innen: 1,5 - 32 mm Spannbereich außen: 12 - 65 mm Inhalt 1 Dreibackenfutter Material Stahl Anwendungsbereich Zum zentrischen Spannen von Hölzern47,09 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Strom - ganz schön spannendElektrizität ein mit viel Vorbereitung und Aufwand verbundenes Unterrichtsthema? Nicht mit diesem Band! Er bietet Ihnen eine komplett vorbereitete Werkstatt mit 10 handlungsorientierten Angeboten rund ums Thema Elektrizität. So erzeugen die Kinder zum Beispiel Spannung mit funkenden Folien, basteln eine Zitterachterbahn und erfahren, wie sie selbst Energie sparen können. Im Vordergrund steht dabei das entdeckende und selbstständige Lernen.Zu jedem Angebot gibt es praxiserprobte Auftragskarten, Anleitungen und Arbeitsblätter als Kopiervorlagen. Kompakt dargestelltes Grundwissen sowie hilfreiche Hinweise erleichtern es Ihnen, die Werkstatt fachkundig und ohne Aufwand durchzuführen.Der Band enthält:einen didaktischen Kommentar zur Werkstatt Elektrizität 10 handlungsorientierte WerkstattangeboteInhaltliche SchwerpunkteElektrizitätEnergieEntdeckendes Lernenselbstständiges LernenWerkstattunterrichtTechnik und Arbeitswelt22,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **

Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Top-Angebote
Produkte zum Begriff Spannend:
-
Auer Verlag Präzise und spannend schreiben - BildergeschichtenAufsatzarbeit mit einer wirklich neuen BildergeschichteMit dieser speziell für diesen Download neu gezeichneten Bildergeschichte lernen Ihre Schüler Schritt für Schritt, wie sie beim Schreiben einer Geschichte durch den bewussten Umgang mit Verben, Adjektiven und Adverbien für Präszision und Spannung sorgen können.Anhand der neun Arbeitsblätter zur Bildergeschichte werden alle Aspekte des Themas systematisch erarbeitet. Die Lösungen sind enthalten.Die punktuell einsetzbare Bildergeschichte setzt an der Erfahrungs- und Lebenswelt Ihrer Schüler an. Dies motiviert und erleichtert das Ausformulieren der Erzählung.Inhaltliche SchwerpunkteSchülerorientierungLebensweltorientierungErarbeitungÜbungKlassenarbeitenUnterrichtsdurchführung5,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Lesestandards - einfach spannend!Die Ergebnisse der PISA-Studien zeigen immer wieder, dass die Schülerinnen und Schüler der weiterführenden Schulen Defizite bei Leseverstehen und Textverständnis haben. Die Grundlagen für die Lesekompetenz müssen bereits in der Grundschule gelegt werden. Sie als Grundschullehrerin oder als Grundschullehrer stehen deshalb täglich vor der schwierigen Aufgabe, die Lesemotivation der Kinder zu fördern. Wenn es Ihnen hierfür an passendem Material fehlt, schafft dieser Band Abhilfe! Enthalten sind drei kurze abgeschlossene Lesegeschichten. Die Themen der Geschichten sind spannend und so gewählt, dass sowohl Mädchen als auch Jungen diese gerne lesen. Mit den dazugehörigen Arbeitsblättern können Sie ohne großen Aufwand das Textverständnis der Schülerinnen und Schüler überprüfen und fördern. Die Aufgabenstellungen orientieren sich an den Bildungsstandards sowie den IGLU-Anforderungen und sind abgestimmt auf die Subskalen des PISA-Tests: Informationen ermitteln, textbezogene Interpretation, Reflektieren und Bewerten. So erfragen die Arbeitsblätter gezielt Informationen aus dem Text, fordern auf zu Schlussfolgerungen und verlangen eine Bezugnahme auf Allgemeinwissen so-wie eigene Erfahrungen. Bereiten Sie Ihre Kinder auf alle Anforderungen vor, sodass sie die Lesestandards erreichen und dabei Spaß am Lesen haben! Der Band enthält: 3 spannende Lesegeschichten als Lesehefte: 1:0 für Moritz, Lenny und Tim, So eine Schweinerei Arbeitsblätter zur Überprüfung des Textverständnisses unter Berücksichtigung der PISA-Subskalen Inhaltliche SchwerpunkteIGLUInformationen ermittelnLesemotivationLeseverständnisPISAtextbezogene InterpretationLesen und Textverständnis24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Ähnliche Suchbegriffe für Spannend
-
Dreibackenfutter, zentrisch spannend für DB 250Das Dreibackenfutter von PROXXON. Passend für die DB 250. zentrisch spannend. Aus Stahl. Spannbereich mit Umkehrbacken innen von 1,5 - 32 mm außen von 12 - 65 mm. Futter mit Innengewinde M 16 x 1 zum Aufschrauben auf die Hauptspindel der DB 250. Besonderheiten Aus Stahl Zentrisch Spannend Mit Umkehrbacken Technische Daten Aus Stahl Spannbereich innen: 1,5 - 32 mm Spannbereich außen: 12 - 65 mm Inhalt 1 Dreibackenfutter Material Stahl Anwendungsbereich Zum zentrischen Spannen von Hölzern47,09 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Strom - ganz schön spannendElektrizität ein mit viel Vorbereitung und Aufwand verbundenes Unterrichtsthema? Nicht mit diesem Band! Er bietet Ihnen eine komplett vorbereitete Werkstatt mit 10 handlungsorientierten Angeboten rund ums Thema Elektrizität. So erzeugen die Kinder zum Beispiel Spannung mit funkenden Folien, basteln eine Zitterachterbahn und erfahren, wie sie selbst Energie sparen können. Im Vordergrund steht dabei das entdeckende und selbstständige Lernen.Zu jedem Angebot gibt es praxiserprobte Auftragskarten, Anleitungen und Arbeitsblätter als Kopiervorlagen. Kompakt dargestelltes Grundwissen sowie hilfreiche Hinweise erleichtern es Ihnen, die Werkstatt fachkundig und ohne Aufwand durchzuführen.Der Band enthält:einen didaktischen Kommentar zur Werkstatt Elektrizität 10 handlungsorientierte WerkstattangeboteInhaltliche SchwerpunkteElektrizitätEnergieEntdeckendes Lernenselbstständiges LernenWerkstattunterrichtTechnik und Arbeitswelt22,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
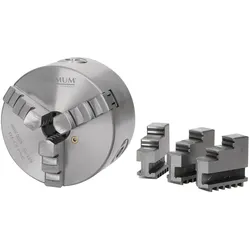
Optimum Dreibackendrehfutter Ø 80 mm zentrisch spannendDrehfutter aus Guss Mit zylindrischer Zentrieraufnahme nach DIN 6350 Inkl. Futterschlüssel Rundlaufgenauigkeit besser als 0,05 mm Futterflansch erforderlich Hersteller Optimum Maschinen Germany GmbH Dr.-Robert-Pfleger-Str. 26, 96103 Hallstadt, Deutschland info@optimum-maschinen.de125,82 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.