Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
Ähnliche Suchbegriffe für Esteve-Pharmaceuticals-GmbH-Hepathromb
Top-Angebote
Produkte zum Begriff Esteve-Pharmaceuticals-GmbH-Hepathromb:
-
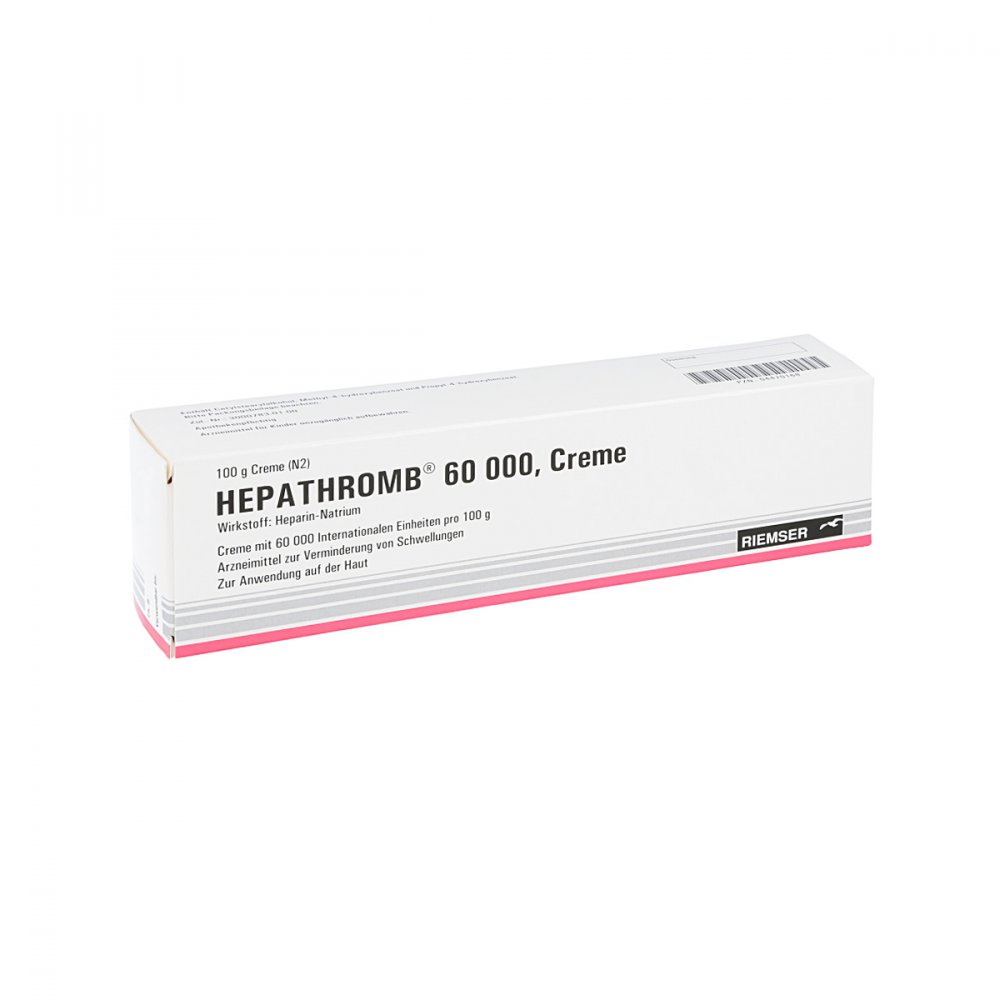
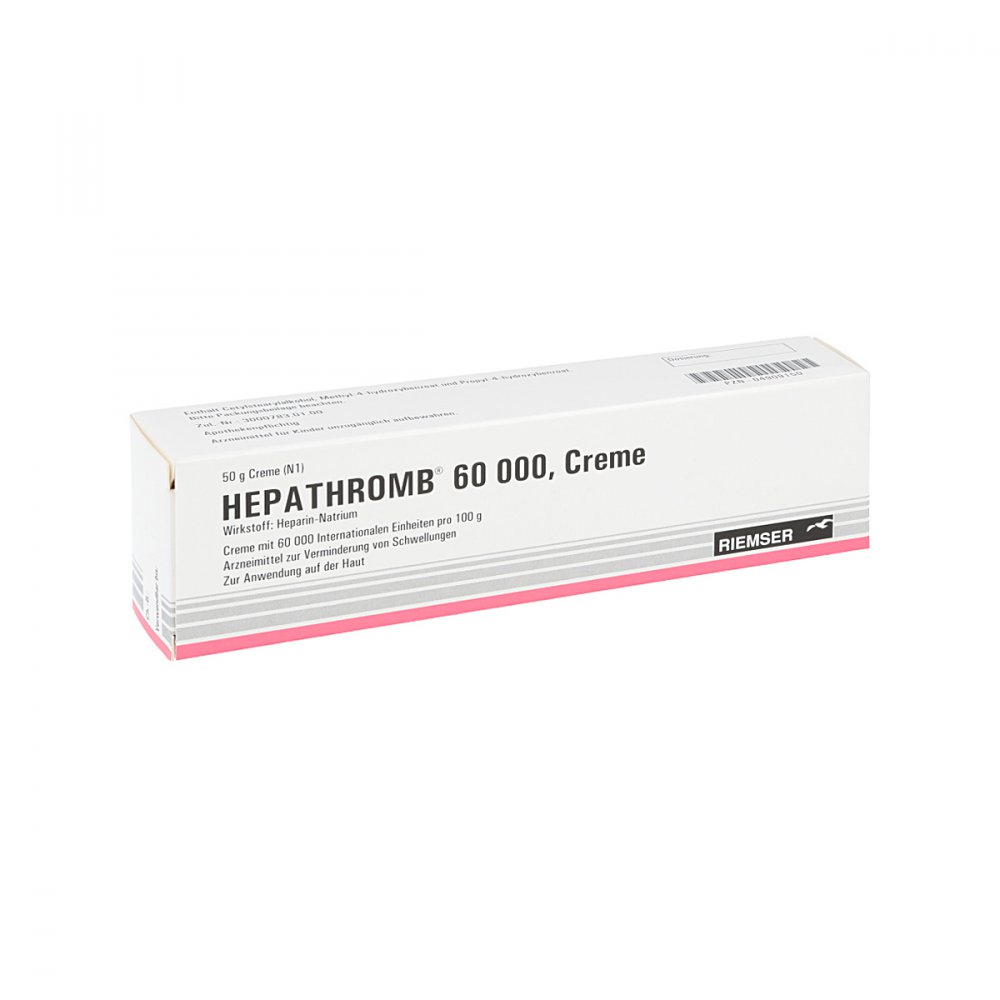
Esteve Pharmaceuticals GmbH Hepathromb 60000 07347882Anwendungsgebiet von Hepathromb 60000Hepathromb 60000 wird äußerlich angewendet, um Schwellungen zu mindern. Mit Hepathromb 60000 können Sie die Behandlung von akuten Schwellungszuständen nach stumpfen Verletzungen wie z.B. Prellungen, Zerrungen oder Blutergüsse sowie oberflächliche Venenentzündungen unterstützen. Wirkstoffe / Inhaltsstoffe / Zutaten60000 IE Heparin, Natriumsalz (vom Schwein)Allantoin Hilfstoff (+)Cetylstearylalkohol, emulgierend (Typ A) Hilfstoff (+)Dexpanthenol Hilfstoff (+)Glycerol Hilfstoff (+)Glycerol monostearat 40-55 Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Heparin-Natrium oder einen der sonstigen Bestandteile sind.DosierungSoweit nicht anders verordnet, tragen Sie Hepathromb 60000 2-3x täglich auf die betroffene Hautregion auf. Die Dauer der Anwendung von Hepathromb 60000 beträgt im allgemeinen 10 Tage. EinnahmeZur äußerlichen Anwendung. Dünn und gleichmäßig auf das Erkrankungsgebiet auftragen. PatientenhinweiseBesondere Vorsicht bei der Anwendung ist erforderlich.- Das Arzneimittel soll nicht auf offene Wunden und/oder nässende Ekzeme aufgebracht werden.Verkehrstüchtigkeit und das Bedienen von Maschinen:Es liegen keine Erfahrungen hinsichtlich der Beeinträchtigung der Verkehrstüchtigkeit und der Fähigkeit zum Bedienen von Maschinen vor.Arzneimittel für Kinder unzugänglich aufbewahren!SchwangerschaftBisherige Erfahrungen mit der Anwendung bei Schwangeren und Stillenden haben keine Anhaltspunkte für schädigende Wirkungen ergeben. Heparin ist nicht plazentagängig und tritt nicht in die Muttermilch über.Fragen Sie vor der Anwendung von allen Arzneimitteln Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke um Rat.HinweiseDie Anwendung dieses Produktes bei oberflächlicher Venenentzündung ersetzt nicht die Kompressi26,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
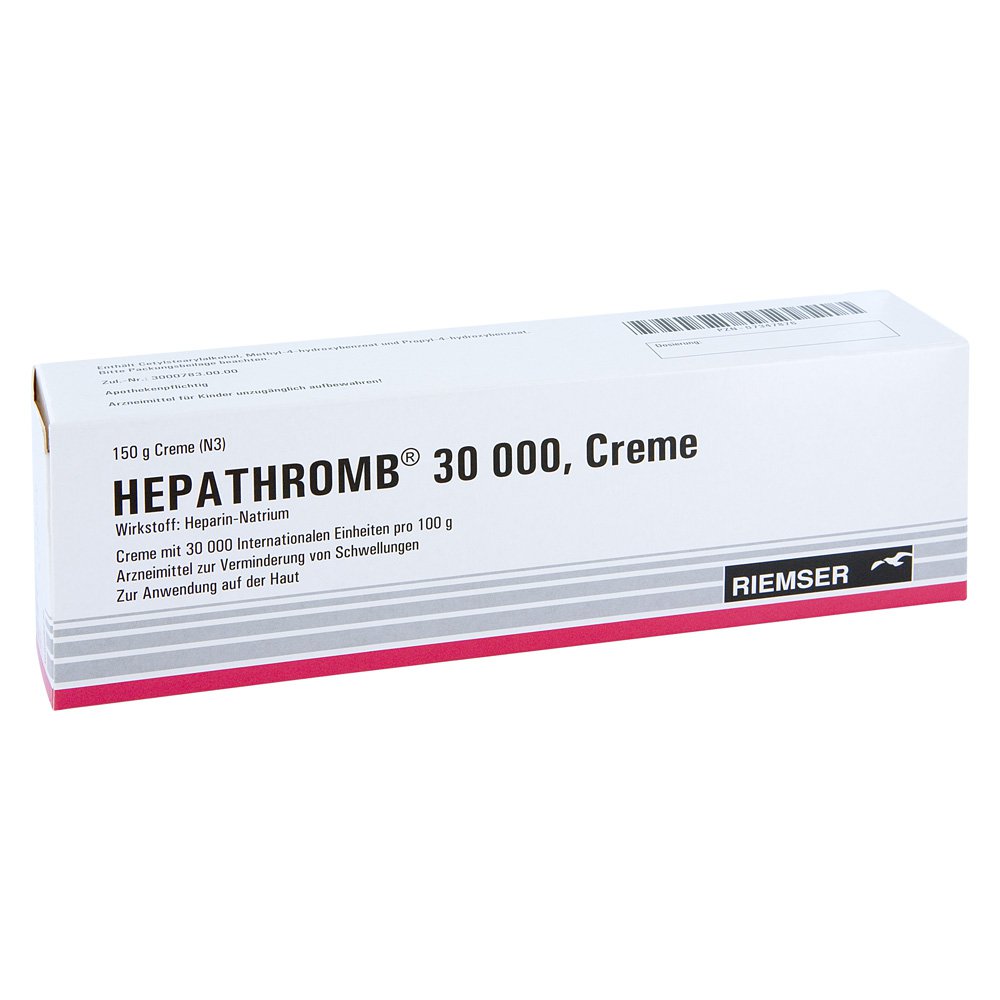
Esteve Pharmaceuticals GmbH HEPATHROMB Creme 60.000 150 g 07347882Hepathromb 60000 Creme Wirkstoff: Heparin-Na aus Schweinedarmmukosa Anwendung: Zur unterstützenden Behandlung bei akuten Schwellungszuständen nach stumpfen Traumen, oberflächlichen Venenentzündungen, sofern diese nicht durch Kompression behandelt werden kann. Wirkstoff: Heparin natrium (Schwein)28,81 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
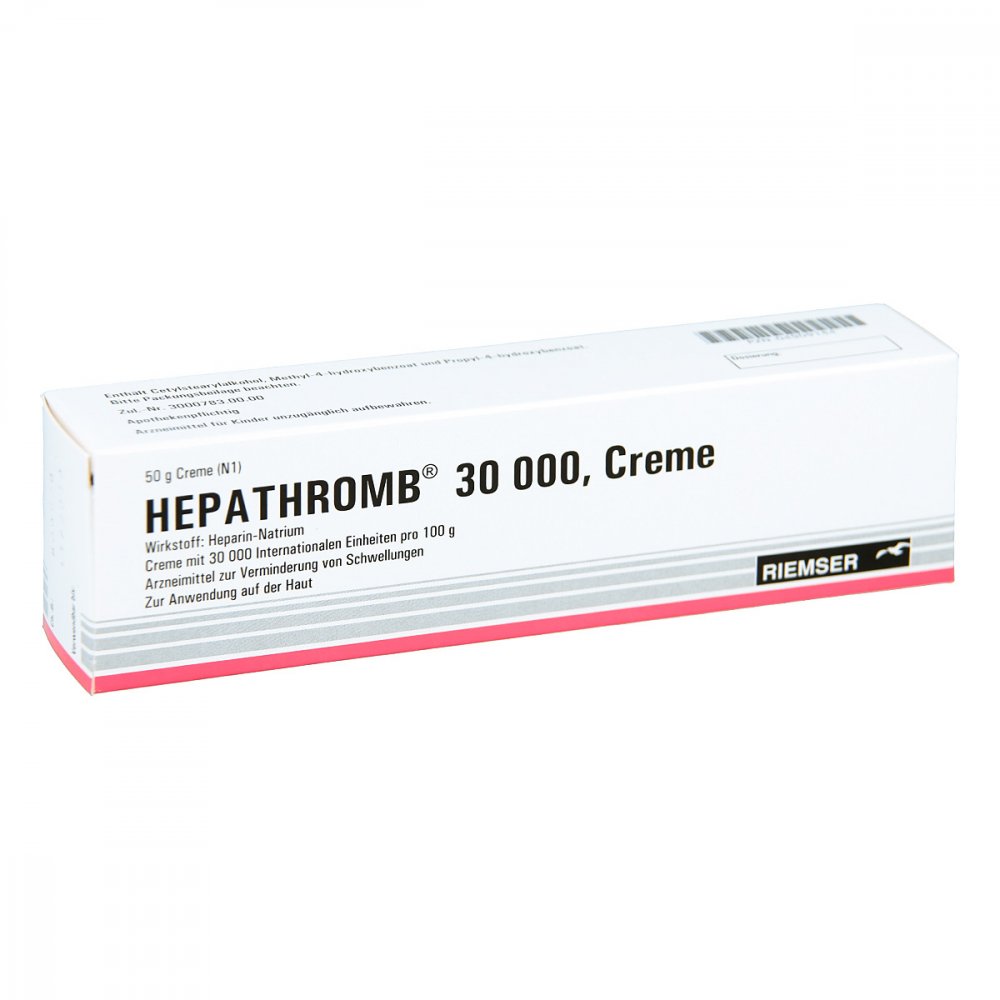
Esteve Pharmaceuticals GmbH HEPATHROMB Creme 30.000 50 g 04909144Hepathromb 30000 Creme Wirkstoff: Heparin-Na aus Schweinedarmmukosa Anwendung: Zur unterstützenden Behandlung bei akuten Schwellungszuständen nach stumpfen Traumen, oberflächlichen Venenentzündungen, sofern diese nicht durch Kompression behandelt werden kann. Wirkstoff: Heparin natrium (Schwein)8,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
-
Was sind die potenziellen Auswirkungen von Pharmaceuticals auf die öffentliche Gesundheit und Umwelt?
Pharmazeutika können die öffentliche Gesundheit positiv beeinflussen, indem sie Krankheiten behandeln und Leben retten. Allerdings können sie auch negative Auswirkungen haben, wie Antibiotikaresistenzen und Umweltverschmutzung durch Arzneimittelrückstände im Wasser. Es ist wichtig, den Einsatz von Pharmazeutika zu überwachen und zu regulieren, um die Gesundheit der Bevölkerung und die Umwelt zu schützen. **
Wie hoch wird der Gewinn einer GmbH versteuert?
Wie hoch der Gewinn einer GmbH versteuert wird, hängt von verschiedenen Faktoren ab. Grundsätzlich unterliegt der Gewinn der Körperschaftsteuer, die derzeit bei 15% liegt. Hinzu kommt der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer. Zudem kann die Gewerbesteuer anfallen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt ergibt sich also aus Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer die Gesamtsteuerbelastung auf den Gewinn einer GmbH. **
Wie wird der Gewinn bei der GmbH verteilt?
Der Gewinn einer GmbH wird nach den Vorschriften des GmbH-Gesetzes verteilt. Zunächst werden die Geschäftsführer und Gesellschafter entscheiden, ob ein Teil des Gewinns einbehalten und als Rücklage für zukünftige Investitionen oder als Gewinnvortrag verwendet werden soll. Danach wird der verbleibende Gewinn unter den Gesellschaftern entsprechend ihrer Geschäftsanteile aufgeteilt. Die Verteilung erfolgt in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Gewinnausschüttungen können in Form von Dividenden oder Tantiemen ausgezahlt werden. Es ist wichtig zu beachten, dass die Gewinnausschüttungen steuerlich relevant sind und entsprechend versteuert werden müssen. **
Top-Angebote
Produkte zum Begriff Esteve-Pharmaceuticals-GmbH-Hepathromb:
-
Esteve Pharmaceuticals GmbH Hepathromb 60000 04470168Anwendungsgebiet von Hepathromb 60000Hepathromb 60000 wird äußerlich angewendet, um Schwellungen zu mindern. Mit Hepathromb 60000 können Sie die Behandlung von akuten Schwellungszuständen nach stumpfen Verletzungen wie z.B. Prellungen, Zerrungen oder Blutergüsse sowie oberflächliche Venenentzündungen unterstützen. Wirkstoffe / Inhaltsstoffe / Zutaten60000 IE Heparin, Natriumsalz (vom Schwein)Cetylstearylalkohol, emulgierend (Typ A) Hilfstoff (+)Dexpanthenol Hilfstoff (+)Glycerol Hilfstoff (+)Glycerol monostearat 40-55 Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie allergisch gegen Heparin oder einen der sonstigen Bestandteile dieses Arzneimittels sind;wenn bei Ihnen ein akuter oder aus der Vorgeschichte bekannter allergischer Abfall der Zahl der Blutplättchen (Thrombozytopenie Typ II) durch Heparin vorliegt.DosierungSoweit nicht anders verordnet, tragen Sie Hepathromb 60000 2-3x täglich auf die betroffene Hautregion auf. Die Dauer der Anwendung von Hepathromb 60000 beträgt im allgemeinen 10 Tage. EinnahmeDas Arzneimittel soll 2- bis 3-mal täglich dünn und gleichmäßig auf das Erkrankungsgebiet aufgetragen werden.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenBitte sprechen Sie mit Ihrem Arzt oder Apotheker, bevor Sie das Präparat anwenden.Die Creme soll nicht auf offene Wunden und/oder nässende Ekzeme aufgebracht werden.Beim Auftreten von neuen Symptomen, die auf eine Thrombose oder Lungenembolie hindeuten können, wieSchwellung und Wärmegefühl im betroffenen Körperteilgerötete und gespannte Haut, eventuell BlaufärbungSpannungsgefühl und Schmerzen in Fuß, Wade und Kniekehle (Linderung bei Hochlagerung)plötzlich Luftnot, Brustschmerzen und Schwäche/Kollapsmuss das Vorliegen einer Heparin-induzierten Thrombozytopenie Typ II ausgeschlossen und unverzüglich die Blutplättch16,56 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Esteve Pharmaceuticals GmbH Hepathromb 30000 04909144Anwendungsgebiet von Hepathromb 30000Das Arzneimittel enthält mit Heparin-Natrium einen Wirkstoff aus der Gruppe der Mucopolysaccharide. Diese Gruppe zeichnet sich durch gerinnungshemmende Aktivitäten aus und vermindert Schwellungen.Das Präparat wird angewendetzur unterstützenden Behandlung bei akuten Schwellungszuständen nach stumpfen Verletzungen (Prellungen/Blutergüsse).Wirkstoffe / Inhaltsstoffe / Zutaten30000 IE Heparin, Natriumsalz (vom Schwein)Allantoin Hilfstoff (+)Cetylstearylalkohol, emulgierend (Typ A) Hilfstoff (+)Dexpanthenol Hilfstoff (+)Glycerol Hilfstoff (+)Glycerol monostearat 40-55 Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie allergisch gegen Heparin oder einen der sonstigen Bestandteile dieses Arzneimittels sind;wenn bei Ihnen ein akuter oder aus der Vorgeschichte bekannter allergischer Abfall der Zahl der Blutplättchen (Thrombozytopenie Typ II) durch Heparin vorliegt.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosierung beträgtDie Creme soll 2- bis 3-mal täglich dünn und gleichmäßig auf das Erkrankungsgebiet aufgetragen werden. Dauer der AnwendungWenn nicht anders verordnet, darf die Creme nicht länger als 10 Tage angewendet werden. Wenn Sie eine größere Menge angewendet haben, als Sie sollten Bei bestimmungsgemäßer Anwendung sind keine Symptome einer Überdosierung bekannt. Wenn Sie die Anwendung vergessen habenWenden Sie nicht die doppelte Menge an, wenn Sie die vorherige Anwendung vergessen haben. Wenn Sie weitere Fragen zur Anwendung dieses Arzneimittels haben, wenden Sie sich an Ihren Arzt oder Apotheker.EinnahmeZum Auftragen auf die Haut.PatientenhinweiseWarnhinwei8,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Esteve Pharmaceuticals GmbH Hepathromb 60000 07347882Anwendungsgebiet von Hepathromb 60000Hepathromb 60000 wird äußerlich angewendet, um Schwellungen zu mindern. Mit Hepathromb 60000 können Sie die Behandlung von akuten Schwellungszuständen nach stumpfen Verletzungen wie z.B. Prellungen, Zerrungen oder Blutergüsse sowie oberflächliche Venenentzündungen unterstützen. Wirkstoffe / Inhaltsstoffe / Zutaten60000 IE Heparin, Natriumsalz (vom Schwein)Allantoin Hilfstoff (+)Cetylstearylalkohol, emulgierend (Typ A) Hilfstoff (+)Dexpanthenol Hilfstoff (+)Glycerol Hilfstoff (+)Glycerol monostearat 40-55 Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden, wenn Sie überempfindlich (allergisch) gegen Heparin-Natrium oder einen der sonstigen Bestandteile sind.DosierungSoweit nicht anders verordnet, tragen Sie Hepathromb 60000 2-3x täglich auf die betroffene Hautregion auf. Die Dauer der Anwendung von Hepathromb 60000 beträgt im allgemeinen 10 Tage. EinnahmeZur äußerlichen Anwendung. Dünn und gleichmäßig auf das Erkrankungsgebiet auftragen. PatientenhinweiseBesondere Vorsicht bei der Anwendung ist erforderlich.- Das Arzneimittel soll nicht auf offene Wunden und/oder nässende Ekzeme aufgebracht werden.Verkehrstüchtigkeit und das Bedienen von Maschinen:Es liegen keine Erfahrungen hinsichtlich der Beeinträchtigung der Verkehrstüchtigkeit und der Fähigkeit zum Bedienen von Maschinen vor.Arzneimittel für Kinder unzugänglich aufbewahren!SchwangerschaftBisherige Erfahrungen mit der Anwendung bei Schwangeren und Stillenden haben keine Anhaltspunkte für schädigende Wirkungen ergeben. Heparin ist nicht plazentagängig und tritt nicht in die Muttermilch über.Fragen Sie vor der Anwendung von allen Arzneimitteln Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke um Rat.HinweiseDie Anwendung dieses Produktes bei oberflächlicher Venenentzündung ersetzt nicht die Kompressi26,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
Ähnliche Suchbegriffe für Esteve-Pharmaceuticals-GmbH-Hepathromb
-
Esteve Pharmaceuticals GmbH HEPATHROMB Creme 60.000 150 g 07347882Hepathromb 60000 Creme Wirkstoff: Heparin-Na aus Schweinedarmmukosa Anwendung: Zur unterstützenden Behandlung bei akuten Schwellungszuständen nach stumpfen Traumen, oberflächlichen Venenentzündungen, sofern diese nicht durch Kompression behandelt werden kann. Wirkstoff: Heparin natrium (Schwein)28,81 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Esteve Pharmaceuticals GmbH HEPATHROMB Creme 30.000 50 g 04909144Hepathromb 30000 Creme Wirkstoff: Heparin-Na aus Schweinedarmmukosa Anwendung: Zur unterstützenden Behandlung bei akuten Schwellungszuständen nach stumpfen Traumen, oberflächlichen Venenentzündungen, sofern diese nicht durch Kompression behandelt werden kann. Wirkstoff: Heparin natrium (Schwein)8,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Esteve Pharmaceuticals GmbH Hepathromb 60000 04909150Anwendungsgebiet von Hepathromb 60000Hepathromb 60000 wird äußerlich angewendet, um Schwellungen zu mindern. Mit Hepathromb 60000 können Sie die Behandlung von akuten Schwellungszuständen nach stumpfen Verletzungen wie z.B. Prellungen, Zerrungen oder Blutergüsse sowie oberflächliche Venenentzündungen unterstützen. Wirkstoffe / Inhaltsstoffe / Zutaten60000 IE Heparin, Natriumsalz (vom Schwein)Cetylstearylalkohol, emulgierend (Typ A) Hilfstoff (+)Dexpanthenol Hilfstoff (+)Glycerol Hilfstoff (+)Glycerol monostearat 40-55 Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie allergisch gegen Heparin oder einen der sonstigen Bestandteile dieses Arzneimittels sind;wenn bei Ihnen ein akuter oder aus der Vorgeschichte bekannter allergischer Abfall der Zahl der Blutplättchen (Thrombozytopenie Typ II) durch Heparin vorliegt.DosierungSoweit nicht anders verordnet, tragen Sie Hepathromb 60000 2-3x täglich auf die betroffene Hautregion auf. Die Dauer der Anwendung von Hepathromb 60000 beträgt im allgemeinen 10 Tage. EinnahmeDas Arzneimittel soll 2- bis 3-mal täglich dünn und gleichmäßig auf das Erkrankungsgebiet aufgetragen werden.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenBitte sprechen Sie mit Ihrem Arzt oder Apotheker, bevor Sie das Präparat anwenden.Die Creme soll nicht auf offene Wunden und/oder nässende Ekzeme aufgebracht werden.Beim Auftreten von neuen Symptomen, die auf eine Thrombose oder Lungenembolie hindeuten können, wieSchwellung und Wärmegefühl im betroffenen Körperteilgerötete und gespannte Haut, eventuell BlaufärbungSpannungsgefühl und Schmerzen in Fuß, Wade und Kniekehle (Linderung bei Hochlagerung)plötzlich Luftnot, Brustschmerzen und Schwäche/Kollapsmuss das Vorliegen einer Heparin-induzierten Thrombozytopenie Typ II ausgeschlossen und unverzüglich die Blutplättch11,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Esteve Pharmaceuticals GmbH Hepathromb 30000 07347876Anwendungsgebiet von Hepathromb 30000Das Arzneimittel enthält mit Heparin-Natrium einen Wirkstoff aus der Gruppe der Mucopolysaccharide. Diese Gruppe zeichnet sich durch gerinnungshemmende Aktivitäten aus und vermindert Schwellungen.Das Präparat wird angewendetzur unterstützenden Behandlung bei akuten Schwellungszuständen nach stumpfen Verletzungen (Prellungen/Blutergüsse).Wirkstoffe / Inhaltsstoffe / Zutaten30000 IE Heparin, Natriumsalz (vom Schwein)Allantoin Hilfstoff (+)Cetylstearylalkohol, emulgierend (Typ A) Hilfstoff (+)Dexpanthenol Hilfstoff (+)Glycerol Hilfstoff (+)Glycerol monostearat 40-55 Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)Methyl 4-hydroxybenzoat Hilfstoff (+)Propyl 4-hydroxybenzoat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie allergisch gegen Heparin oder einen der sonstigen Bestandteile dieses Arzneimittels sind;wenn bei Ihnen ein akuter oder aus der Vorgeschichte bekannter allergischer Abfall der Zahl der Blutplättchen (Thrombozytopenie Typ II) durch Heparin vorliegt.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosierung beträgtDie Creme soll 2- bis 3-mal täglich dünn und gleichmäßig auf das Erkrankungsgebiet aufgetragen werden. Dauer der AnwendungWenn nicht anders verordnet, darf die Creme nicht länger als 10 Tage angewendet werden. Wenn Sie eine größere Menge angewendet haben, als Sie sollten Bei bestimmungsgemäßer Anwendung sind keine Symptome einer Überdosierung bekannt. Wenn Sie die Anwendung vergessen habenWenden Sie nicht die doppelte Menge an, wenn Sie die vorherige Anwendung vergessen haben. Wenn Sie weitere Fragen zur Anwendung dieses Arzneimittels haben, wenden Sie sich an Ihren Arzt oder Apotheker.EinnahmeZum Auftragen auf die Haut.PatientenhinweiseWarnhinwei15,17 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
-
Was sind die potenziellen Auswirkungen von Pharmaceuticals auf die öffentliche Gesundheit und Umwelt?
Pharmazeutika können die öffentliche Gesundheit positiv beeinflussen, indem sie Krankheiten behandeln und Leben retten. Allerdings können sie auch negative Auswirkungen haben, wie Antibiotikaresistenzen und Umweltverschmutzung durch Arzneimittelrückstände im Wasser. Es ist wichtig, den Einsatz von Pharmazeutika zu überwachen und zu regulieren, um die Gesundheit der Bevölkerung und die Umwelt zu schützen. **
-
Wie hoch wird der Gewinn einer GmbH versteuert?
Wie hoch der Gewinn einer GmbH versteuert wird, hängt von verschiedenen Faktoren ab. Grundsätzlich unterliegt der Gewinn der Körperschaftsteuer, die derzeit bei 15% liegt. Hinzu kommt der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer. Zudem kann die Gewerbesteuer anfallen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt ergibt sich also aus Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer die Gesamtsteuerbelastung auf den Gewinn einer GmbH. **
-
Wie wird der Gewinn bei der GmbH verteilt?
Der Gewinn einer GmbH wird nach den Vorschriften des GmbH-Gesetzes verteilt. Zunächst werden die Geschäftsführer und Gesellschafter entscheiden, ob ein Teil des Gewinns einbehalten und als Rücklage für zukünftige Investitionen oder als Gewinnvortrag verwendet werden soll. Danach wird der verbleibende Gewinn unter den Gesellschaftern entsprechend ihrer Geschäftsanteile aufgeteilt. Die Verteilung erfolgt in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Gewinnausschüttungen können in Form von Dividenden oder Tantiemen ausgezahlt werden. Es ist wichtig zu beachten, dass die Gewinnausschüttungen steuerlich relevant sind und entsprechend versteuert werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.