Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
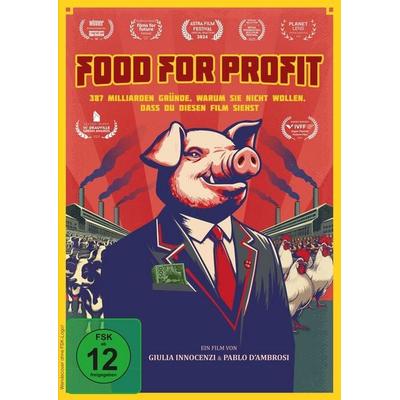

Ähnliche Suchbegriffe für Food-for-Profit-DVD
Top-Angebote
Produkte zum Begriff Food-for-Profit-DVD:
-
Good Food Bad Food - Anleitung für eine bessere Landwirtschaft, DVDWas Haben Französische Mikrobiologen, Die Millionen Wanderarbeiter Brasiliens, Vandana Shinas Experimentelle Bauernhöfe In Indien Und Die Landwirte Der Weltgrößten Bioplantage In Der Ukraine Gemeinsam? Alle Verfolgen Sie Ein Gemeinsames Ziel: Die...21,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Food Inc. - Was essen wir wirklich?, DVDGlückliche Kühe, Auf Grünen Wiesen - Daran Möchten Wir Konsumenten Glauben, Wenn Wir Unser Täglich Fleisch Zu Uns Nehmen. Doch Die Wirklichkeit Der 'natürlichen Nahrungsmittelproduktion' In Industrienationen Sieht Um Einiges Düsterer Aus....11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
The Food Club - Pasta, Vino & Amore, DVDAls Die 'best Agerin' Marie Von Ihrem Mann Verlassen Wird, Bricht Zunächst Eine Welt Für Sie Zusammen. Doch Ihre Beiden Besten Freundinnen Seit Kindertagen, Berling Und Vanja, Überreden Sie Zu Einer Gemeinsamen Reise Nach Apulien, Inklusive Eines...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **


Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Top-Angebote
Produkte zum Begriff Food-for-Profit-DVD:
-
Food for Profit, DVDIn Der Investigativen Und Schockierenden Dokumentation Decken Die Filmemacher Giulia Innocenzi Und Pablo D’ambrosi Die Verflechtungen Zwischen Der Europäischen Fleischindustrie, Politik Und Lobbyismus Auf. Der Film Begleitet Verdeckte Ermittler Auf...20,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Food, Inc. 2, DVDDie Lang Erwartete Fortsetzung Des Oscar®-nominierten Dokumentarfilms Food, Inc. Kehrt Mit Food, Inc. 2 Zurück, Um Das Thema Der Multinationalen Konzerne Im Us-lebensmittelsystem Weiter Zu Beleuchten. Während Der Erste Film Eine Kulturelle Debatte...13,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Good Food Bad Food - Anleitung für eine bessere Landwirtschaft, DVDWas Haben Französische Mikrobiologen, Die Millionen Wanderarbeiter Brasiliens, Vandana Shinas Experimentelle Bauernhöfe In Indien Und Die Landwirte Der Weltgrößten Bioplantage In Der Ukraine Gemeinsam? Alle Verfolgen Sie Ein Gemeinsames Ziel: Die...21,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Ähnliche Suchbegriffe für Food-for-Profit-DVD
-
Food Inc. - Was essen wir wirklich?, DVDGlückliche Kühe, Auf Grünen Wiesen - Daran Möchten Wir Konsumenten Glauben, Wenn Wir Unser Täglich Fleisch Zu Uns Nehmen. Doch Die Wirklichkeit Der 'natürlichen Nahrungsmittelproduktion' In Industrienationen Sieht Um Einiges Düsterer Aus....11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
The Food Club - Pasta, Vino & Amore, DVDAls Die 'best Agerin' Marie Von Ihrem Mann Verlassen Wird, Bricht Zunächst Eine Welt Für Sie Zusammen. Doch Ihre Beiden Besten Freundinnen Seit Kindertagen, Berling Und Vanja, Überreden Sie Zu Einer Gemeinsamen Reise Nach Apulien, Inklusive Eines...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Poverty for Profit, Fachbücher von Anne KimEin von Ms. Magazine am meisten erwartetes Buch Eine verheerende Untersuchung des Unternehmensarmuts-Komplexes – der zahlreichen Unternehmen, die von den Armen profitieren. Armut ist in Amerika ein grosses Geschäft. Die Bundesregierung gibt jährlich etwa 900 Milliarden Dollar für Programme aus, die direkt oder unverhältnismässig arme Amerikaner betreffen, einschliesslich von Armutsbekämpfungsprogrammen wie dem Earned Income Tax Credit, Medicaid und Wohnberechtigungsscheinen sowie -subventionen. Staaten und Kommunen geben noch einmal zig Milliarden mehr aus. Ironischerweise speisen diese enormen Summen den Unternehmensarmuts-Komplex, ein riesiges Netz aus versteckten Industrien und verankerten Interessen des privaten Sektors, die von den Bürokratien profitieren, die das Leben der Armen regulieren. Von Kautionsanbietern über Dialyseanbieter bis hin zu Abschleppunternehmen – ihre Geschäftsmodelle basieren auf der Ausbeutung von einkommensschwachen Amerikanern, und ihr politischer Einfluss sorgt dafür, dass eine florierende Industrie entsteht, von der alle profitieren, ausser den Armen, während die Steuerzahler in den USA die Rechnung bezahlen. In "Poverty for Profit" untersucht die erfahrene Journalistin Anne Kim die zahlreichen Industrien, die fast jeden Aspekt des Lebens der Armen durchdringen – Gesundheitsversorgung, Wohnen, Strafjustiz und Ernährung. Sie erklärt, wie diese Unternehmen durch öffentliche Politiken wie die umfassende Privatisierung von Regierungsdienstleistungen unterstützt werden und welchen politischen Einfluss diese Industrien auf Gesetzgeber und Regulierungsbehörden ausüben. Unterstützt durch originale investigative Berichterstattung über die weniger bekannten Akteure, die von der Armutsindustrie profitieren, fügt "Poverty for Profit" unserer Verständnis darüber, wie strukturelle Ungleichheit und struktureller Rassismus heute funktionieren, eine entscheidende Dimension hinzu.28,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardening for Profit, Ratgeber von Peter Henderson"Gardening for Profit" ist ein umfassender Ratgeber, der sich auf die erfolgreiche Kultivierung von Markt- und Familiengärten konzentriert. Diese unveränderte, hochwertige Neuauflage der Originalausgabe von 1887 bietet wertvolle Einblicke und Techniken, die sowohl für Hobbygärtner als auch für professionelle Landwirte von Bedeutung sind. Der Autor, Peter Henderson, vermittelt in diesem Werk bewährte Methoden und Strategien, um die Erträge im Gartenbau zu maximieren. Die Publikation ist Teil des Engagements von Hansebooks, historische Literatur zu bewahren und zugänglich zu machen. Durch die Neuveröffentlichung seltener Werke trägt Hansebooks zur Erhaltung von Wissen und Traditionen bei, die für zukünftige Generationen von Bedeutung sind. Dieses Buch ist nicht nur eine Informationsquelle, sondern auch ein Stück Geschichte, das die Entwicklung des Gartenbaus dokumentiert und die Leser dazu anregt, sich mit der Natur und der Landwirtschaft auseinanderzusetzen.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.