Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Was war Goethes Absicht mit Werther?
Goethes Absicht mit Werther war es, die Gefühle und Gedanken eines sensiblen und leidenschaftlichen jungen Mannes darzustellen. Er wollte die Themen Liebe, Leidenschaft, Einsamkeit und Selbstmord aus einer psychologischen Perspektive erforschen. Durch Werther wollte Goethe auch die gesellschaftlichen Normen und Konventionen seiner Zeit kritisch hinterfragen und aufzeigen, wie sie das Individuum beeinflussen können. Letztendlich wollte er mit Werther ein Werk schaffen, das die Leser zum Nachdenken anregt und emotionale Resonanz hervorruft. **

Ähnliche Suchbegriffe für Goethes-Briefwechsel-mit-den
Top-Angebote
Produkte zum Begriff Goethes-Briefwechsel-mit-den:
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goethes Briefwechsel mit den Gebrüdern Humboldt, Belletristik von Wilhelm von Humboldt, Alexander Von Humboldt, Johann Wolfgang von GoetheDer Briefwechsel Goethes mit dem Staatsrechtler und Bildungsreformer Wilhelm von Humboldt (1767-1835) und dessen Bruder, dem Forschungsreisenden Alexander von Humboldt (1769-1859), begann 1795 und endete erst mit Goethes Tod 1832. Der Schwerpunkt liegt dabei auf den Briefen an und von Wilhelm von Humboldt. Ein umfangreiches Register erschliesst Zusammenhänge und Belegstellen der gewechselten Briefe sowie die Werke der Gebrüder Humboldt. Nachdruck der 1876 in Leipzig veröffentlichten Erstauflage.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
War Goethes Faust auch schon zu Goethes Lebzeiten berühmt?
Ja, Goethes Faust war bereits zu seinen Lebzeiten bekannt und wurde als eines seiner bedeutendsten Werke angesehen. Es wurde jedoch erst nach seinem Tod vollständig veröffentlicht, da er kontinuierlich daran gearbeitet hatte und es nie als abgeschlossen betrachtete. Faust wurde zu einem Meilenstein der deutschen Literatur und ist bis heute eines der bekanntesten Werke der Weltliteratur. **
-
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
Ist Goethes Faust ein soziales Drama? Bitte mit Begründung.
Ja, Goethes Faust kann als soziales Drama betrachtet werden, da es viele soziale Themen und Konflikte behandelt. Zum Beispiel thematisiert es die Kluft zwischen Wissen und Macht, die soziale Ungleichheit und die Auswirkungen des Fortschritts auf die Gesellschaft. Darüber hinaus werden auch Fragen nach dem Sinn des Lebens und der individuellen Verantwortung in einer sozialen Gemeinschaft aufgeworfen. **
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Top-Angebote
Produkte zum Begriff Goethes-Briefwechsel-mit-den:
-
Goethes und Carlyles Briefwechsel, Belletristik von Hermann OldenbergThomas Carlyle (1795-1881) ist der bekannteste englische Historiker des 19. Jahrhunderts. Seine bedeutendsten Werke sind eine dreibändige Darstellung der französischen Revolution sowie seine Cromwell-Biografie. Carlyles Übersetzungen von Goethes 'Wilhelm Meister' sowie eine Schiller-Biografie und Essays über Autoren der deutschen Romantik weckten das Interesse Goethes und führten zu einem umfangreichen Briefwechsel über literarische und historische Fragen. Beigefügt sind dieser Ausgabe der Briefwechsel zwischen Carlyle und Eckermann nach Goethes Tod sowie Carlyles Briefe im englischen Original. Der Herausgeber und Indologe Hermann Oldenberg (1854-1920) ist vor allem für seine Forschungen zum Buddhismus und der altindischen Literatur bekannt. Nachdruck der 1887 in Berlin veröffentlichten Originalausgabe.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
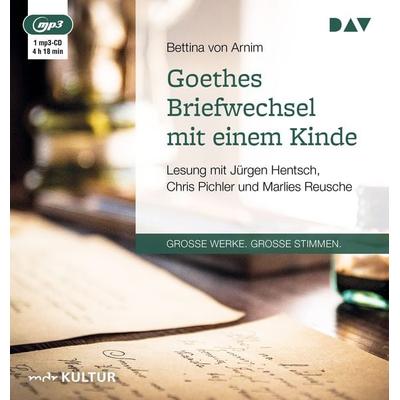
Goethes Briefwechsel mit einem Kinde - Bettina Arnim, Audio, 9783862315505Goethes Briefwechsel Mit Einem Kinde Von Bettina Arnim, Der Audio Verlag, 978-3-86231-550-5, Sprecher: Jürgen Hentsch,chris Pichler,marlies Reusche, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Was war Goethes Absicht mit Werther?
Goethes Absicht mit Werther war es, die Gefühle und Gedanken eines sensiblen und leidenschaftlichen jungen Mannes darzustellen. Er wollte die Themen Liebe, Leidenschaft, Einsamkeit und Selbstmord aus einer psychologischen Perspektive erforschen. Durch Werther wollte Goethe auch die gesellschaftlichen Normen und Konventionen seiner Zeit kritisch hinterfragen und aufzeigen, wie sie das Individuum beeinflussen können. Letztendlich wollte er mit Werther ein Werk schaffen, das die Leser zum Nachdenken anregt und emotionale Resonanz hervorruft. **
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
War Goethes Faust auch schon zu Goethes Lebzeiten berühmt?
Ja, Goethes Faust war bereits zu seinen Lebzeiten bekannt und wurde als eines seiner bedeutendsten Werke angesehen. Es wurde jedoch erst nach seinem Tod vollständig veröffentlicht, da er kontinuierlich daran gearbeitet hatte und es nie als abgeschlossen betrachtete. Faust wurde zu einem Meilenstein der deutschen Literatur und ist bis heute eines der bekanntesten Werke der Weltliteratur. **
Ähnliche Suchbegriffe für Goethes-Briefwechsel-mit-den
-
Goethes Briefwechsel mit den Gebrüdern Humboldt, Belletristik von Wilhelm von Humboldt, Alexander Von Humboldt, Johann Wolfgang von GoetheDer Briefwechsel Goethes mit dem Staatsrechtler und Bildungsreformer Wilhelm von Humboldt (1767-1835) und dessen Bruder, dem Forschungsreisenden Alexander von Humboldt (1769-1859), begann 1795 und endete erst mit Goethes Tod 1832. Der Schwerpunkt liegt dabei auf den Briefen an und von Wilhelm von Humboldt. Ein umfangreiches Register erschliesst Zusammenhänge und Belegstellen der gewechselten Briefe sowie die Werke der Gebrüder Humboldt. Nachdruck der 1876 in Leipzig veröffentlichten Erstauflage.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goethes Briefwechsel mit den Gebrüdern Humboldt, Taschenbuch von F. Th. Bratranek (Hg., Dearbooks, 978-3-95455-650-2Goethes Briefwechsel Mit Den Gebrüdern Humboldt, Taschenbuch Von F. Th. Bratranek (hg., Dearbooks, 978-3-95455-650-2, Seitenanzahl: 49629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goethes Briefwechsel mit den Gebrüdern Humboldt, Taschenbuch von F. Th. Bratranek (Hg., Europäischer Literaturverlag, 978-3-86267-737-5Goethes Briefwechsel Mit Den Gebrüdern Humboldt, Taschenbuch Von F. Th. Bratranek (hg., Europäischer Literaturverlag, 978-3-86267-737-5, Seitenanzahl: 49632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum schmälern Abschreibungen den Gewinn?
Abschreibungen schmälern den Gewinn, da sie die Wertminderung von Vermögensgegenständen über die Zeit berücksichtigen. Durch Abschreibungen wird der tatsächliche Wertverlust von Anlagevermögen oder immateriellen Vermögenswerten erfasst. Dies führt dazu, dass der Gewinn des Unternehmens um den Betrag der Abschreibungen reduziert wird. Auf diese Weise wird die Buchhaltung realistischer und zeigt den tatsächlichen Wert der Vermögensgegenstände im Unternehmen. Abschreibungen sind daher ein wichtiger Bestandteil der Gewinnermittlung und tragen zur Genauigkeit der Finanzberichterstattung bei. **
-
Warum mindern Abschreibungen den Gewinn?
Abschreibungen mindern den Gewinn, da sie die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer verteilen. Durch Abschreibungen wird der Wertverlust von Anlagevermögen berücksichtigt, da Vermögenswerte im Laufe der Zeit an Wert verlieren. Diese Wertminderung wird als Aufwand verbucht, was den Gewinn des Unternehmens verringert. Indem Abschreibungen den Gewinn mindern, wird die finanzielle Leistungsfähigkeit des Unternehmens realistischer dargestellt, da sie die tatsächlichen Kosten für die Nutzung von Vermögenswerten berücksichtigen. **
-
Ist Goethes Faust ein soziales Drama? Bitte mit Begründung.
Ja, Goethes Faust kann als soziales Drama betrachtet werden, da es viele soziale Themen und Konflikte behandelt. Zum Beispiel thematisiert es die Kluft zwischen Wissen und Macht, die soziale Ungleichheit und die Auswirkungen des Fortschritts auf die Gesellschaft. Darüber hinaus werden auch Fragen nach dem Sinn des Lebens und der individuellen Verantwortung in einer sozialen Gemeinschaft aufgeworfen. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.