Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **


Ähnliche Suchbegriffe für Hanseatisch-modern-Fachbücher-von
Top-Angebote
Produkte zum Begriff Hanseatisch-modern-Fachbücher-von:
-
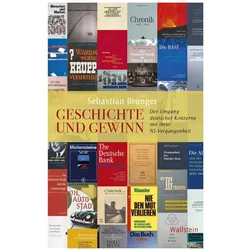
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmensbewertung, Fachbücher von Andreas SchülerVorteil des Standardwerks der Unternehmensbewertung gibt Orientierung für die Rechtsprechung zu Fragen der Bewertung von Unternehmen. Zum Werk Dieses Lehrbuch und Nachschlagewerk orientiert sich am Wissensbedarf von Studierenden der Wirtschaftswissenschaften und des Rechts, von Wirtschaftsprüfern, Steuer- und Unternehmensberatern, Investmentbankern und all jenen Praktikern, die sich mit der Bewertung von Unternehmen bzw. Unternehmensteilen befassen. Behutsam werden die Grundlagen der Bewertung von Unternehmen entwickelt. Daran schliesst eine vertiefte Diskussion ausgewählter Teilaspekte der Unternehmensbewertung, die die Bewertungspraxis intensiv beschäftigen, an. Zahlreiche Aufgaben mit Lösungen am Ende des Buches sorgen für ein zusätzliches Verständnis des Textes. Zur Neuauflage Ein neues Kapitel zur Unternehmensbewertung im internationalen Kontext. Zielgruppe Für Studierende der Wirtschaftswissenschaften und des Rechts, Wirtschaftsprüfer und Steuerberater.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohn und Gewinn, Fachbücher von Heinz-J. BontrupVerteilungsfragen haben in der Ökonomie schon immer eine grosse und herausragende Rolle gespielt. Die Beschäftigten wollen für ihre Arbeit möglichst viel Lohn und die Unternehmer so wenig wie möglich bezahlen. Unter globalisierten und liberalisierten Märkten hat sich dieser Verteilungskonflikt sogar nachhaltig verschärft. Die völlig überarbeitete und erweiterte 2. Auflage untersucht diesen Verteilungskonflikt sowohl im theoretischen als auch im praktischen tarifpolitischen Duktus. Hierbei werden sowohl volks- und betriebswirtschaftliche als auch verteilungspolitische Aspekte beleuchtet. Das Lehrbuch wendet sich vorwiegend an Studierende, aber auch an Lernende im Bereich der Erwachsenenbildung sowie an Tarifexperten der Gewerkschaften und Arbeitgeberverbände.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was ist der Roman "Modern Modern" von Michail Krausnick?
"Modern Modern" ist ein Roman von Michail Krausnick, der 2018 veröffentlicht wurde. Der Roman erzählt die Geschichte eines jungen Mannes, der in einer modernen, technologisierten Welt lebt und versucht, seinen Platz darin zu finden. Dabei werden Themen wie Identität, Einsamkeit und die Auswirkungen der Technologie auf das menschliche Leben behandelt. **

Wie können Fachbücher zur Vertiefung von Fachwissen genutzt werden?
Fachbücher können genutzt werden, um spezifische Themen detaillierter zu verstehen und zu vertiefen. Sie bieten fundierte Informationen, Analysen und Fallstudien, die das Fachwissen erweitern können. Durch das Lesen von Fachbüchern können Experten ihr Wissen aktualisieren und neue Perspektiven gewinnen. **
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Top-Angebote
Produkte zum Begriff Hanseatisch-modern-Fachbücher-von:
-
Hanseatisch modern, Fachbücher von Frank SchmitzDas Buch "Hanseatisch modern" von Frank Schmitz beleuchtet die Rolle des privatwirtschaftlichen Bauens in Hamburg als treibende Kraft der Architekturmoderne. Es wird aufgezeigt, wie private Initiativen neben den staatlichen Bauprojekten bedeutende architektonische Werke des 20. Jahrhunderts hervorgebracht haben. Anhand von Beispielen wie Villen, Landhäusern und dem Neubau der Hamburger Staatsoper wird die Verbindung zwischen Architektur und der spezifischen hamburgischen Identität untersucht. Schmitz analysiert, wie private Impulse, insbesondere von der hanseatischen Kaufmannschaft, zur Schaffung prägender Bauwerke beigetragen haben. Die Texte bieten nicht nur einen Einblick in Einzelbauten, sondern reflektieren auch die kulturellen und sozialen Aspekte, die diese Architektur prägen.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzanalyse, Fachbücher von Torsten WengelBilanzanalyse kompakt dargestellt – inkl. Online-Training Mit diesem Lehr- und Übungsbuch erarbeiten Sie sich selbständig die Techniken und Methoden der Bilanzanalyse. Anhand zahlreicher Kontrollfragen und Übungsaufgaben mit Lösungen vertiefen Sie Ihr Wissen, trainieren die praktische Anwendung und kontrollieren Ihren Lernfortschritt. Den Schwerpunkt des Buches bilden die finanz- und erfolgswirtschaftlichen Kennzahlen zur Analyse von Jahresabschlüssen. Beim Einzeljahresabschluss auf Grundlage des HGB geht es dabei vorrangig um „Klassiker“ wie Rentabilität, operative und ausserordentliche Ergebnisse, Eigenkapitalquoten, Verschuldungsgrade und Cashflows. Beim Thema kapitalmarktorientierte Konzernjahresabschlüsse lernen Sie international gebräuchliche Ansätze wie Pro-Forma-Kennzahlen (EBIT, EBITDA), Cashflow Return on Investment (CFRoI), Return on Capital Employed (RoCe) und Economic Value Added (EVA) kennen. Ausführlich erläutert werden zudem die Erkenntnismöglichkeiten, welche die Kapitalflussrechnung und Segmentberichterstattung bieten. Inkl. Online-Training Für die 15. Auflage wurde das Buch vollständig überarbeitet. Es wird ergänzt um ein Online-Training mit rund 100 Aufgaben. Mithilfe von Lückentexten, Zuordnungen, Multiple-Choice-Aufgaben und vielem mehr können Sie hier Ihr Wissen zur Bilanzanalyse kontinuierlich testen und sind damit optimal auf Ihre Prüfung vorbereitet. Inhaltsverzeichnis: 1. Teil: Allgemeine Grundlagen, Methoden, Instrumente und Techniken der Analyse von Jahresabschlüssen 2. Teil: Traditionelle Kennzahlenanalyse des Einzeljahresabschlusses 3. Teil: Kapitalmarktorientierte Analyse von Konzernjahresabschlüssen 4. Teil: Statistische Verfahren zur Früherkennung von Insolvenzen: Die Diskriminanzanalyse Anhang: Übungen und Kontrollfragen, Lösungen zu den Übungen und Kontrollfragen, Kennziffern.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschichte und Gewinn, Fachbücher von Sebastian BrüngerDas Fachbuch "Geschichte und Gewinn" von Sebastian Brünger bietet eine tiefgehende Analyse der Auseinandersetzung deutscher Unternehmen mit ihrer NS-Vergangenheit. Es beleuchtet die Strategien, die Unternehmen wie Bayer, Deutsche Bank, Daimler und Degussa seit 1945 entwickelt haben, um ihr öffentliches Bild zu gestalten und sich mit ihrer Geschichte auseinanderzusetzen. Brünger untersucht die Kontinuitäten und Brüche in der Vergangenheitsbearbeitung und zeigt auf, wie Unternehmen die deutsche Geschichtskultur beeinflussten und sich gleichzeitig an veränderte gesellschaftliche Erwartungen anpassten. Das Buch ist nicht nur eine historische Analyse, sondern auch ein Beitrag zur Unternehmensgeschichte und deren Rolle im kulturellen Gedächtnis. Es wurde mit dem Preis für Unternehmensgeschichte 2016 und dem Droysen-Preis 2017 ausgezeichnet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Kann man Fachbücher von der Steuer absetzen?
Kann man Fachbücher von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Fachbücher als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Voraussetzung ist, dass die Bücher beruflich genutzt werden und einen direkten Bezug zur ausgeübten Tätigkeit haben. Es ist wichtig, die entsprechenden Belege aufzubewahren und die Ausgaben in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um sicherzustellen, dass die Absetzbarkeit der Fachbücher korrekt erfolgt. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Ähnliche Suchbegriffe für Hanseatisch-modern-Fachbücher-von
-
Unternehmensbewertung, Fachbücher von Andreas SchülerVorteil des Standardwerks der Unternehmensbewertung gibt Orientierung für die Rechtsprechung zu Fragen der Bewertung von Unternehmen. Zum Werk Dieses Lehrbuch und Nachschlagewerk orientiert sich am Wissensbedarf von Studierenden der Wirtschaftswissenschaften und des Rechts, von Wirtschaftsprüfern, Steuer- und Unternehmensberatern, Investmentbankern und all jenen Praktikern, die sich mit der Bewertung von Unternehmen bzw. Unternehmensteilen befassen. Behutsam werden die Grundlagen der Bewertung von Unternehmen entwickelt. Daran schliesst eine vertiefte Diskussion ausgewählter Teilaspekte der Unternehmensbewertung, die die Bewertungspraxis intensiv beschäftigen, an. Zahlreiche Aufgaben mit Lösungen am Ende des Buches sorgen für ein zusätzliches Verständnis des Textes. Zur Neuauflage Ein neues Kapitel zur Unternehmensbewertung im internationalen Kontext. Zielgruppe Für Studierende der Wirtschaftswissenschaften und des Rechts, Wirtschaftsprüfer und Steuerberater.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohn und Gewinn, Fachbücher von Heinz-J. BontrupVerteilungsfragen haben in der Ökonomie schon immer eine grosse und herausragende Rolle gespielt. Die Beschäftigten wollen für ihre Arbeit möglichst viel Lohn und die Unternehmer so wenig wie möglich bezahlen. Unter globalisierten und liberalisierten Märkten hat sich dieser Verteilungskonflikt sogar nachhaltig verschärft. Die völlig überarbeitete und erweiterte 2. Auflage untersucht diesen Verteilungskonflikt sowohl im theoretischen als auch im praktischen tarifpolitischen Duktus. Hierbei werden sowohl volks- und betriebswirtschaftliche als auch verteilungspolitische Aspekte beleuchtet. Das Lehrbuch wendet sich vorwiegend an Studierende, aber auch an Lernende im Bereich der Erwachsenenbildung sowie an Tarifexperten der Gewerkschaften und Arbeitgeberverbände.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modern Heritage, Fachbücher von Ana TostõesDer Modernismus ist der prägendste architektonische Ausdruck des 20. Jahrhunderts, eine Bewegung, die gebaute Umgebungen weltweit auf beispiellose Weise transformierte. Viele dieser Gebäude benötigen nun Reparaturen oder ihre ursprüngliche Funktion wird nicht mehr benötigt. Diese Publikation, in Zusammenarbeit mit Docomomo, untersucht Strategien zur Rehabilitation von Werken dieser Epoche. Architekten und Kunsthistoriker diskutieren die Herausforderungen bei der Erhaltung modernistischer Gebäude. Vierundzwanzig Best-Practice-Beispiele werden hervorgehoben, die verschiedene Ansätze zur Restaurierung veranschaulichen. Darunter befinden sich unbekannte Juwelen wie die Calouste Gulbenkian Stiftung in Lissabon und das beeindruckende Haus, das Juan O'Gorman für seinen Vater in Mexiko baute – Eingriffe, die von Respekt für die Authentizität der Architektur geleitet und auf umfassender Forschung basieren.55,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
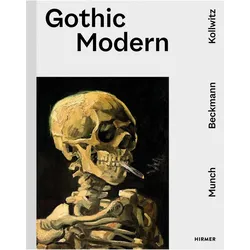
Gothic Modern, Fachbücher von Ralph GleisEin Ausstellungskatalog, der die europäische Moderne in ihrem Verhältnis zum Mittelalter neu betrachtet: Edvard Munch, Max Beckmann, Käthe Kollwitz und andere Zeitgenossen nahmen stilistische oder auch motivische Anleihen am gotischen Vorbild und übersetzten sie in eine moderne Formensprache. Entstanden sind Kunstwerke von grosser emotionaler und gestalterischer Kraft, die bis heute nachwirken. Die Moderne wird häufig als fundamentaler Bruch mit der Tradition beschrieben. Doch gerade in der Neuerfindung der Kunst um 1900 spielte der gezielte Rückgriff auf die ferne Vergangenheit des Spätmittelalters eine zentrale Rolle. Die Begegnung mit mittelalterlicher Ästhetik eröffnete der Kunst der Moderne neue Wege, sich mit den grundsätzlichen Fragen des menschlichen Daseins, mit Leben und Tod, mit Liebe und Sexualität, aber auch mit Spiritualität auseinanderzusetzen. Ein Prachtband, der zeigt, wie die Vorstellung von Gotik in alle künstlerischen Bereiche einfloss und neue Ausdrucksweisen hervorbrachte. Albrecht Altdorfer, Hans Baldung Grien, Ernst Barlach, Max Beckmann, Arnold Böcklin, Edward Burne-Jones, Lovis Corinth, Otto Dix, Albrecht Dürer, Akseli Gallen-Kallela, Vincent van Gogh, Matthias Grünewald, Jacoba van Heemskerck, Hans Holbein d. J., Ernst Ludwig Kirchner, Theodor Kittelsen, Paul Klee, Gustav Klimt, Max Klinger, Oskar Kokoschka, Käthe Kollwitz, George Minne, Paula Modersohn-Becker, Edvard Munch, Egon Schiele, Helene Schjerfbeck, Karl Schmidt-Rottluff, Hugo Simberg, Martin Schongauer, Marianne Stokes.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was ist der Roman "Modern Modern" von Michail Krausnick?
"Modern Modern" ist ein Roman von Michail Krausnick, der 2018 veröffentlicht wurde. Der Roman erzählt die Geschichte eines jungen Mannes, der in einer modernen, technologisierten Welt lebt und versucht, seinen Platz darin zu finden. Dabei werden Themen wie Identität, Einsamkeit und die Auswirkungen der Technologie auf das menschliche Leben behandelt. **
-
Wie können Fachbücher zur Vertiefung von Fachwissen genutzt werden?
Fachbücher können genutzt werden, um spezifische Themen detaillierter zu verstehen und zu vertiefen. Sie bieten fundierte Informationen, Analysen und Fallstudien, die das Fachwissen erweitern können. Durch das Lesen von Fachbüchern können Experten ihr Wissen aktualisieren und neue Perspektiven gewinnen. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.