Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Ist Hefe gleich Hefe?
Ist Hefe gleich Hefe? Diese Frage ist nicht so einfach zu beantworten, da es verschiedene Arten von Hefe gibt. Die bekannteste ist Bäckerhefe, die zur Herstellung von Brot und Gebäck verwendet wird. Es gibt auch Bierhefe, die zur Herstellung von Bier verwendet wird, und Weinhefe, die zur Herstellung von Wein verwendet wird. Jede Art von Hefe hat ihre eigenen spezifischen Eigenschaften und Verwendungszwecke. Daher ist es wichtig zu wissen, um welche Art von Hefe es sich handelt, wenn man von "Hefe" spricht. **


Ähnliche Suchbegriffe für Hefe
Top-Angebote
Produkte zum Begriff Hefe:
-
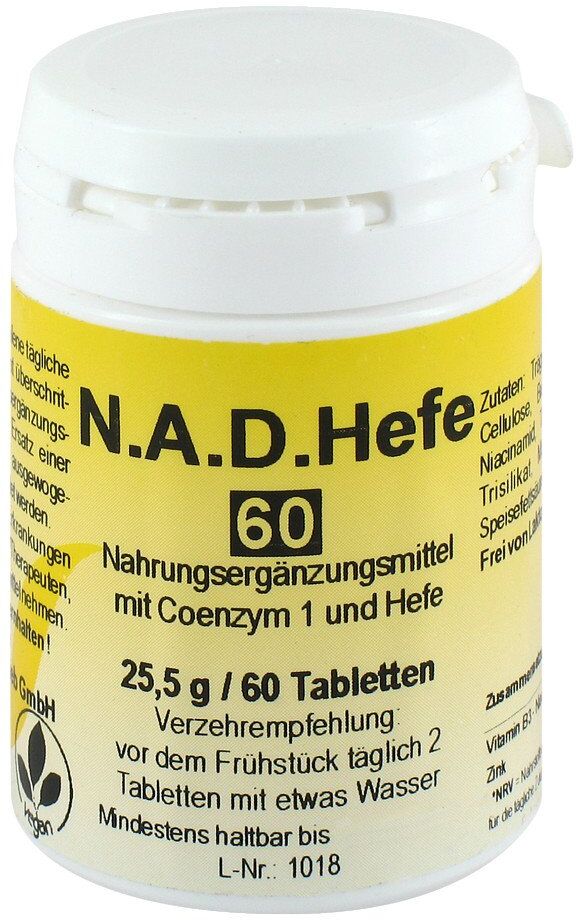
Selen 50Ug (hefe) 250 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel. Verwendung/Anwendung/Verzehrempfehlung: Erwachsene täglich 1 Tablette mit viel Wasser. Nährwertdeklaration: Inhalt ProTablette %NRV Selenhefe 25 mg 91 davon Selen 50 μg * Nutrient reference values (Referenzmengen) laut EU-Verordnung Nährwert Pro 100 g Energie 181 kcal / 758 kJ Fett < 0,1 g davon gesättigte Fettsäuren < 0,1 g Kohlenhydrate 0,23 g davon Zucker < 0,1 g Ballaststoffe 90,6 g Eiweiß < 0,1 g Salz 687 mg Zutaten: Trennmittel Mikrokristalline Cellulose, Calciumhydrogenphosphat, Selenhefe (8,3%), Trennmittel Siliciumdioxid, Trennmittel Magnesiumsalze von Speisefettsäuren, Überzugsmittel Hydroxypropylmethylcellulose Frei von Allergenen Nettofüllmenge: 75 g / 250 Tabletten Aufbewahrungsbedingungen: Dose nach dem Öffnen stets gut verschließen. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: WARNKE Gesundheitsprodukte GmbH & Co.KG Rheinische Allee 4 50858 Köln Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sollen nicht als Ersatz für eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise verwendet werden. Bitte lagern Sie dieses Produkt außerhalb der Reichweite von kleinen Kindern! Quelle: Angaben der Verpackung Stand: 08/201610,60 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
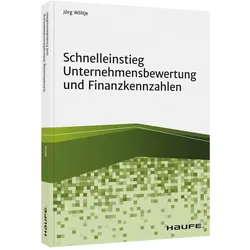
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Kann man Hefe Einfrieren frische Hefe?
Kann man Hefe einfrieren? Ja, man kann frische Hefe einfrieren, um ihre Haltbarkeit zu verlängern. Es ist wichtig, die Hefe vor dem Einfrieren in kleine Portionen zu teilen, um sie später leichter verwenden zu können. Beim Auftauen sollte die Hefe langsam im Kühlschrank aufgetaut werden, um ihre Qualität zu erhalten. Es ist jedoch zu beachten, dass die Hefe nach dem Auftauen möglicherweise nicht mehr die gleiche Leistung erbringt wie frische Hefe. Daher ist es ratsam, die eingefrorene Hefe schnell zu verwenden. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
Top-Angebote
Produkte zum Begriff Hefe:
-
Hefe Tabletten 800 GProdukteigenschaften: Reines Naturprodukt aus Bier- und Mineralhefe. Eine Kombination aus Proteinen, Vitaminen und Spurenelmenten - Appetitanreger und wohlschmeckender Nahrungszusatz - Reines Naturprodukt aus Bier- und Mineralhefe, welches alle wichtigen Wirkstoffe einschließt: sämtliche B-Vitamine, Biotin, Mineralstoffe und hochwertiges Eiweiß - B-Vitamine ergänzen sich in ihrer Gesamtheit positiv: sie fungieren als Katalysatore in allen Geweben und sind unverzichtbar im Kohlenhydrat- und Eiweißstoffwechsel und fördern die Zellteilung - Verbesserung der Vitalität und Nervenstränge - Schützt Haut und Haare und festigt die Krallen - Der hohe Gehalt an Mineralstoffen und Spurenelementen wie z.B. Calcium und Zink fördern die Leistungsbereitschaft durch Anregung der Energiegewinnung auf Zellebene - Stärkung des Immunsystems - Als Ausgleich von fütterungsbedingten Nährstoffdefiziten - Als Unterstützung bei erhöhtem Energieaufwand (Welpenaufzucht, körperliches oder geistiges Training) - Als optimaler Zusatz während oder nach Erkrankungen Zusammensetzung: Mineralhefe, Bierhefe Inhaltsstoffe: Rohprotein 44,0%, Rohasche 7,3%, Rohfett 3,3%, Rohfaser < 0,3% Fütterungsempfehlung pro Tier und Tag: 4 Tabletten pro 10kg Körpergewicht, maximal 20 Tabletten Quelle: www.canina.de Stand: 10/201521,20 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Selen 50Ug (hefe) 250 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel. Verwendung/Anwendung/Verzehrempfehlung: Erwachsene täglich 1 Tablette mit viel Wasser. Nährwertdeklaration: Inhalt ProTablette %NRV Selenhefe 25 mg 91 davon Selen 50 μg * Nutrient reference values (Referenzmengen) laut EU-Verordnung Nährwert Pro 100 g Energie 181 kcal / 758 kJ Fett < 0,1 g davon gesättigte Fettsäuren < 0,1 g Kohlenhydrate 0,23 g davon Zucker < 0,1 g Ballaststoffe 90,6 g Eiweiß < 0,1 g Salz 687 mg Zutaten: Trennmittel Mikrokristalline Cellulose, Calciumhydrogenphosphat, Selenhefe (8,3%), Trennmittel Siliciumdioxid, Trennmittel Magnesiumsalze von Speisefettsäuren, Überzugsmittel Hydroxypropylmethylcellulose Frei von Allergenen Nettofüllmenge: 75 g / 250 Tabletten Aufbewahrungsbedingungen: Dose nach dem Öffnen stets gut verschließen. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: WARNKE Gesundheitsprodukte GmbH & Co.KG Rheinische Allee 4 50858 Köln Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sollen nicht als Ersatz für eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise verwendet werden. Bitte lagern Sie dieses Produkt außerhalb der Reichweite von kleinen Kindern! Quelle: Angaben der Verpackung Stand: 08/201610,60 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Ist Hefe gleich Hefe?
Ist Hefe gleich Hefe? Diese Frage ist nicht so einfach zu beantworten, da es verschiedene Arten von Hefe gibt. Die bekannteste ist Bäckerhefe, die zur Herstellung von Brot und Gebäck verwendet wird. Es gibt auch Bierhefe, die zur Herstellung von Bier verwendet wird, und Weinhefe, die zur Herstellung von Wein verwendet wird. Jede Art von Hefe hat ihre eigenen spezifischen Eigenschaften und Verwendungszwecke. Daher ist es wichtig zu wissen, um welche Art von Hefe es sich handelt, wenn man von "Hefe" spricht. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
Ähnliche Suchbegriffe für Hefe
-
Schnelleinstieg Unternehmensbewertung und Finanzkennzahlen, Fachbücher von Jörg WöltjeOb Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen oder Unternehmensanteilen, Kreditbewertung, Fusion oder Umstrukturierung, die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch verwendet viele Beispiele, um die gängigsten Methoden der Unternehmensbewertung zu veranschaulichen, wie beispielsweise den Nettowert der Vermögenswerte, den kapitalisierten Ertragswert, den diskontierten Cashflow und die Multiplikatormethoden. Darüber hinaus erklärt der Autor Finanzkennzahlen, die verwendet werden können, um die Unternehmensbewertung plausibler zu gestalten. Sie erfahren, worauf Sie achten sollten, wie Sie Daten analysieren und wie Sie Bewertungsfehler vermeiden können. Inhalt: - Überblick über die Methoden der Unternehmensbewertung: Nettowert der Vermögenswerte, kapitalisierter Ertragswert, freier Cashflow, angepasster Barwert, Gesamter Cashflow, Eigenkapitalmethode, Multiplikatormethode - Verfahren, Anwendung und praktische Beispiele der verschiedenen Bewertungsmethoden - Wichtige Formeln für die Unternehmensbewertung - Nützliche Finanzkennzahlen und deren Anwendung: Ertragskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margenkennzahlen, Cashflow-Kennzahlen, Vermögensstrukturkennzahlen, Liquiditätskennzahlen, Finanzstrukturkennzahlen - Schlüsselkennzahlen für eine wertorientierte Unternehmensführung.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
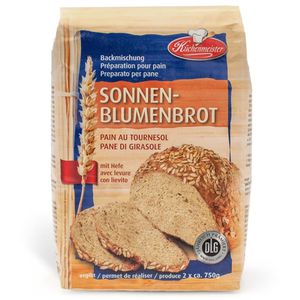
Küchenmeister Brotbackmischung Sonnenblumenbrot, mit Roggensauerteig und Hefe, 1kgVegane Brotbackmischung geeignet für Brotbackautomaten und Ofen Ergibt 2 Brote zu je 750g Mit Roggensauerteig aus Roggenmehl und 20% Sonnenblumenkerne Einfache, zeitsparende Zubereitung: nur Wasser hinzufügen Merkmale: Brotsorte: Weizen, Roggen, Sonnenblumenkern Eigenschaft: vegan weitere Produktinformationen: Inhalt: 1000g, Besonderheit: vegan Zutaten: WEIZENMEHL (61%), Sonnenblumenkerne (20%), ROGGENMHEL (12%), getrockneter Sauerteig (ROGGENMEHL, natürlich fermentiert), jodiertes Speisesalz, TROCKENHEFE, Traubenzucker, GERSTENMALZMEHL, MALZEXTRAKT (GERTSE, ROGGEN), Säuerungsmittel: Apfelsäure, Säureregulator: Natriumacetat, Mehlbehandlungsmittel: Calciumphosphate und Ascorbinsäure. Enthält: WEIZENMEHL, ROGGENMEHL, GERSTENMALZMEHL, MALZEXTRAKT, GERSTE, ROGGEN, TROCKENHEFE Kann enthalten: SESAM, SÜßLUPINE, SOJA, MILCH, EI Aufbewahrungshinweise: Kühl und trocken lagern. Verwendungshinweise: 1kg Brotbackmischung ergibt 2 Brote zu je 750g Lebensmittelunternehmer in dessen Namen das Produkt vermarktet wird: Frießinger Mühle GmbH, Brühlstraße 13, 74206 Bad Wimpfen4,14 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kann man Hefe Einfrieren frische Hefe?
Kann man Hefe einfrieren? Ja, man kann frische Hefe einfrieren, um ihre Haltbarkeit zu verlängern. Es ist wichtig, die Hefe vor dem Einfrieren in kleine Portionen zu teilen, um sie später leichter verwenden zu können. Beim Auftauen sollte die Hefe langsam im Kühlschrank aufgetaut werden, um ihre Qualität zu erhalten. Es ist jedoch zu beachten, dass die Hefe nach dem Auftauen möglicherweise nicht mehr die gleiche Leistung erbringt wie frische Hefe. Daher ist es ratsam, die eingefrorene Hefe schnell zu verwenden. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Wie liest man eine Bilanz Aktiva Passiva?
Um eine Bilanz zu lesen, beginnt man in der Regel mit der Aktivseite, die die Vermögenswerte eines Unternehmens auflistet. Hier findet man beispielsweise Bargeldbestände, Forderungen, Vorräte und Sachanlagen. Diese Werte werden in der Regel nach Liquidität geordnet, wobei liquide Mittel oben stehen. Auf der Passivseite der Bilanz werden die Finanzierungsquellen des Unternehmens aufgeführt, wie beispielsweise Eigenkapital, langfristige und kurzfristige Verbindlichkeiten. Auch hier werden die Werte in der Regel nach Fälligkeitsfristen geordnet, wobei kurzfristige Verbindlichkeiten oben stehen. Um die Bilanz eines Unternehmens zu analysieren, betrachtet man das Verhältnis zwischen Aktiva und Passiva, um die finanzielle Stabilität und Leistungsfähigkeit des Unternehmens zu beurteilen. Man kann auch Kennzahlen wie die Eigenkapitalquote oder die Liquiditätsgrade berechnen, um weitere Einblicke zu gewinnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.