Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
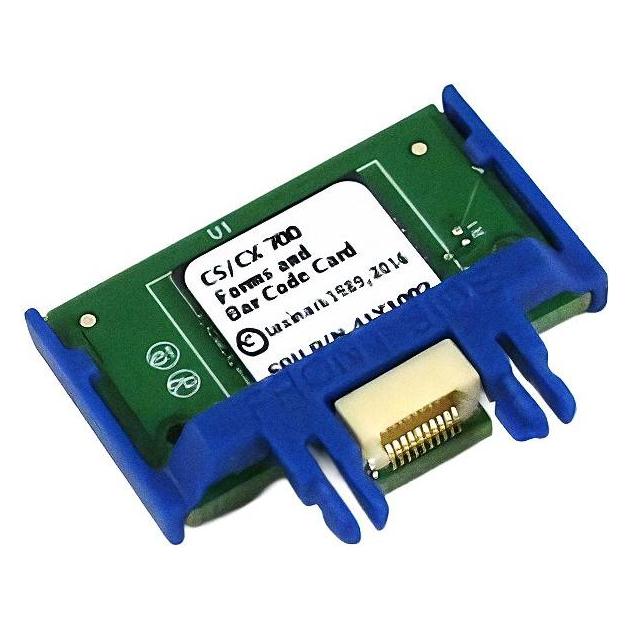
Ähnliche Suchbegriffe für Lexmark-Formular--und-Barcode-Karte
Top-Angebote
Produkte zum Begriff Lexmark-Formular--und-Barcode-Karte:
-
Roth, Formular, Rechnungs- und WarenausgangsbuchDas Rechnungs- und Warenausgangsbuch von Roth ist ein praktisches Formular, das speziell zur Ermittlung der Umsatzsteuerschuld konzipiert wurde. Es bietet eine strukturierte Möglichkeit, Rechnungen und Warenausgänge zu dokumentieren und ist somit ein unverzichtbares Hilfsmittel für Unternehmen und Selbstständige. Das Buch erstreckt sich über mehr als zwei Seiten und verfügt über eine nützliche Kopfleiste, die eine einfache und klare Eingabe von Informationen ermöglicht. Mit einem kartonierten Einband ist das Produkt robust und langlebig, ideal für den täglichen Gebrauch. Das Papierformat entspricht DIN A4 (21,0 cm x 29,7 cm), was eine ausreichende Fläche für die Eintragung von Daten bietet. Das Rechnungs- und Warenausgangsbuch umfasst insgesamt 40 Blatt, die eine umfassende Dokumentation ermöglichen. Es ist als Rechnungsblock ausgeführt und eignet sich sowohl für die Buchhaltung als auch für die Verwaltung von Warenbewegungen. Dieses Produkt vereinfacht die Organisation und Nachverfolgung von finanziellen Transaktionen und trägt zur Effizienz in der Geschäftstätigkeit bei.391,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roth, Formular, Lohn- und GehaltskontobuchDas Lohn- und Gehaltskontobuch von Roth ist ein praktisches Formular, das eine strukturierte und übersichtliche Dokumentation von Verdiensten, Steuern und Sozialabgaben ermöglicht. Es bietet spezielle Sonderspalten zur Vermögensbildung, die eine detaillierte Erfassung und Planung der finanziellen Situation unterstützen. Mit einem kartonierten Einband ist das Buch robust und langlebig, ideal für den täglichen Gebrauch. Das Papierformat im DIN A4-Format (21,0 cm x 29,7 cm) sorgt für ausreichend Platz, um alle relevanten Informationen klar und deutlich festzuhalten. Das Lohn- und Gehaltskontobuch umfasst insgesamt 20 Blatt, die eine umfassende Dokumentation über einen längeren Zeitraum ermöglichen. Es ist ein unverzichtbares Hilfsmittel für alle, die eine präzise und nachvollziehbare Übersicht über ihre finanziellen Angelegenheiten führen möchten.293,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsrechts-Handbuch und Arbeitsrechtliches Formular- und Verfahrenshandbuch, FachbücherDas Arbeitsrechts-Handbuch und das arbeitsrechtliche Formular- und Verfahrenshandbuch bieten eine umfassende und systematische Darstellung der wesentlichen Aspekte des Arbeitsrechts. Diese beiden Werke sind speziell für Fachleute in der Rechtsanwaltschaft, der Richterschaft sowie für Personalabteilungen und Betriebsräte konzipiert. Das Handbuch erläutert kompakt alle relevanten Vorschriften und deren praktische Anwendung im betrieblichen Kontext. Ergänzend dazu enthält das Formular- und Verfahrenshandbuch eine Vielzahl von praxisgerechten Vorlagen und Mustern, die alle Phasen des Individual- und Kollektivarbeitsrechts abdecken. Dies reicht von der Einstellung bis zur Beendigung von Arbeitsverhältnissen und umfasst auch wichtige Aspekte des Verfahrensrechts. Die Kombination dieser beiden Werke stellt sicher, dass Fachleute über die notwendigen Informationen und Werkzeuge verfügen, um rechtliche Herausforderungen im Arbeitsrecht effektiv zu bewältigen.239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
Was ist der Unterschied zwischen Aktiva und Passiva?
Was ist der Unterschied zwischen Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen und Anlagen, die einen positiven Wert repräsentieren. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, wie Darlehen, Lieferantenkredite und Rückstellungen, die einen negativen Wert darstellen. Der Unterschied zwischen Aktiva und Passiva liegt also darin, dass Aktiva die positiven Werte eines Unternehmens darstellen, während Passiva die negativen Werte repräsentieren. Zusammen ergeben Aktiva und Passiva die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
Top-Angebote
Produkte zum Begriff Lexmark-Formular--und-Barcode-Karte:
-
Roth, Formular, Rechnungs- und WarenausgangsbuchDas Rechnungs- und Warenausgangsbuch von Roth ist ein praktisches Formular, das speziell zur Ermittlung der Umsatzsteuerschuld konzipiert wurde. Es bietet eine strukturierte Möglichkeit, Rechnungen und Warenausgänge zu dokumentieren und ist somit ein unverzichtbares Hilfsmittel für Unternehmen und Selbstständige. Das Buch erstreckt sich über mehr als zwei Seiten und verfügt über eine nützliche Kopfleiste, die eine einfache und klare Eingabe von Informationen ermöglicht. Mit einem kartonierten Einband ist das Produkt robust und langlebig, ideal für den täglichen Gebrauch. Das Papierformat entspricht DIN A4 (21,0 cm x 29,7 cm), was eine ausreichende Fläche für die Eintragung von Daten bietet. Das Rechnungs- und Warenausgangsbuch umfasst insgesamt 40 Blatt, die eine umfassende Dokumentation ermöglichen. Es ist als Rechnungsblock ausgeführt und eignet sich sowohl für die Buchhaltung als auch für die Verwaltung von Warenbewegungen. Dieses Produkt vereinfacht die Organisation und Nachverfolgung von finanziellen Transaktionen und trägt zur Effizienz in der Geschäftstätigkeit bei.391,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
Ähnliche Suchbegriffe für Lexmark-Formular--und-Barcode-Karte
-
Roth, Formular, Lohn- und GehaltskontobuchDas Lohn- und Gehaltskontobuch von Roth ist ein praktisches Formular, das eine strukturierte und übersichtliche Dokumentation von Verdiensten, Steuern und Sozialabgaben ermöglicht. Es bietet spezielle Sonderspalten zur Vermögensbildung, die eine detaillierte Erfassung und Planung der finanziellen Situation unterstützen. Mit einem kartonierten Einband ist das Buch robust und langlebig, ideal für den täglichen Gebrauch. Das Papierformat im DIN A4-Format (21,0 cm x 29,7 cm) sorgt für ausreichend Platz, um alle relevanten Informationen klar und deutlich festzuhalten. Das Lohn- und Gehaltskontobuch umfasst insgesamt 20 Blatt, die eine umfassende Dokumentation über einen längeren Zeitraum ermöglichen. Es ist ein unverzichtbares Hilfsmittel für alle, die eine präzise und nachvollziehbare Übersicht über ihre finanziellen Angelegenheiten führen möchten.293,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeitsrechts-Handbuch und Arbeitsrechtliches Formular- und Verfahrenshandbuch, FachbücherDas Arbeitsrechts-Handbuch und das arbeitsrechtliche Formular- und Verfahrenshandbuch bieten eine umfassende und systematische Darstellung der wesentlichen Aspekte des Arbeitsrechts. Diese beiden Werke sind speziell für Fachleute in der Rechtsanwaltschaft, der Richterschaft sowie für Personalabteilungen und Betriebsräte konzipiert. Das Handbuch erläutert kompakt alle relevanten Vorschriften und deren praktische Anwendung im betrieblichen Kontext. Ergänzend dazu enthält das Formular- und Verfahrenshandbuch eine Vielzahl von praxisgerechten Vorlagen und Mustern, die alle Phasen des Individual- und Kollektivarbeitsrechts abdecken. Dies reicht von der Einstellung bis zur Beendigung von Arbeitsverhältnissen und umfasst auch wichtige Aspekte des Verfahrensrechts. Die Kombination dieser beiden Werke stellt sicher, dass Fachleute über die notwendigen Informationen und Werkzeuge verfügen, um rechtliche Herausforderungen im Arbeitsrecht effektiv zu bewältigen.239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, also alles, wofür es anderen gegenüber zahlungspflichtig ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was es besitzt oder wofür es Ansprüche hat. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür es anderen gegenüber verpflichtet ist. Der Unterschied besteht also darin, dass Aktiva das Vermögen darstellen, während Passiva die Schulden und Verbindlichkeiten repräsentieren. **
-
Was ist der Unterschied zwischen Aktiva und Passiva?
Was ist der Unterschied zwischen Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, wie Bargeld, Forderungen und Anlagen, die einen positiven Wert repräsentieren. Passiva hingegen sind die Schulden und Verbindlichkeiten eines Unternehmens, wie Darlehen, Lieferantenkredite und Rückstellungen, die einen negativen Wert darstellen. Der Unterschied zwischen Aktiva und Passiva liegt also darin, dass Aktiva die positiven Werte eines Unternehmens darstellen, während Passiva die negativen Werte repräsentieren. Zusammen ergeben Aktiva und Passiva die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Was bedeutet Aktiva und Passiva bei einer Bilanz?
Was bedeutet Aktiva und Passiva bei einer Bilanz? In einer Bilanz werden die Vermögenswerte (Aktiva) und die Schulden sowie das Eigenkapital (Passiva) eines Unternehmens dargestellt. Die Aktiva umfassen alle materiellen und immateriellen Güter, die dem Unternehmen gehören, wie Bargeld, Forderungen, Gebäude und Maschinen. Die Passiva hingegen zeigen die Herkunft der finanziellen Mittel, die zur Finanzierung der Aktiva verwendet wurden, wie beispielsweise Kredite, Verbindlichkeiten gegenüber Lieferanten und das Eigenkapital der Eigentümer. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was die Bilanz eines Unternehmens ausgleicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.