Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Ist r mit den beiden Verknüpfungen x, y, x, y, x, y, xy2 ebenfalls ein Körper?
Nein, r mit den Verknüpfungen x, y, x, y, x, y, xy2 ist kein Körper. Ein Körper muss über zwei Verknüpfungen (Addition und Multiplikation) verfügen, die bestimmte Eigenschaften erfüllen, wie zum Beispiel das Vorhandensein eines neutralen Elements und das Inverses bezüglich der Addition. In diesem Fall scheint es, dass die Verknüpfungen nicht die erforderlichen Eigenschaften haben, um einen Körper zu bilden. **
Wie lautet die Differentialgleichung zweiter Ordnung mit Störfunktion y = y'' + 2cos(x)y' + xsin(x)?
Die Differentialgleichung zweiter Ordnung mit der Störfunktion y = y'' + 2cos(x)y' + xsin(x) lautet y'' + 2cos(x)y' + xsin(x) = 0. **


Ähnliche Suchbegriffe für Liftsaeule-mit-x-y
Top-Angebote
Produkte zum Begriff Liftsaeule-mit-x-y:
-
Ausfüllen eines Formblattes zur Gewinn- und Verlustrechnung mit vorhandenen Zahlen und Errechnen der einzelnen Zwischenergebnisse (UnterweisungAusfüllen Eines Formblattes Zur Gewinn- Und Verlustrechnung Mit Vorhandenen Zahlen Und Errechnen Der Einzelnen Zwischenergebnisse (unterweisung Industriekaufmann / -kauffrau), Taschenbuch Von Susann Lehmann, Grin, 978-3-638-59743-2, Seitenanzahl: 2014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum ist y gleich x multipliziert mit y?
Y ist gleich x multipliziert mit y, weil es sich um eine mathematische Gleichung handelt, bei der beide Seiten der Gleichung denselben Wert haben müssen. In diesem Fall wird x mit y multipliziert, um den Wert von y auf der rechten Seite der Gleichung zu erhalten. **
-
Wie leitet man die Funktion f(x, y) = ln(e^x * x^y) nach x und y ab?
Um die Funktion f(x, y) = ln(e^x * x^y) nach x abzuleiten, wendet man die Kettenregel an. Die Ableitung von ln(u) ist 1/u * du/dx, also erhält man für die Ableitung nach x: (1/(e^x * x^y)) * (e^x * x^y + y * e^x * x^(y-1)). Um die Ableitung nach y zu berechnen, verwendet man die Produktregel und erhält: ln(e^x * x^y) * ln(e^x * x^y) * (x^y * ln(x) + e^x * y * x^(y-1)). **
-
Kann man x mit y multiplizieren?
Ja, man kann x mit y multiplizieren, indem man x mit y multipliziert. Das Ergebnis ist das Produkt von x und y. **
-
Wie lautet der Beweis für f(x,y) = f(y,f(x,y))?
Der Beweis für f(x,y) = f(y,f(x,y)) kann durch Induktion über die Struktur von f(x,y) erfolgen. Zunächst betrachten wir den Fall, in dem f(x,y) eine Konstante ist. Dann ist f(x,y) = c = f(y,c) für alle x und y. Für den Fall, dass f(x,y) eine Funktion ist, nehmen wir an, dass f(x,y) = f(y,f(x,y)) für alle x und y gilt. Dann betrachten wir f(x,y) = g(x,y), wobei g eine Funktion ist. Durch Anwendung der Induktionsannahme erhalten wir f(x,y) = g(x,y) = g(y,g(x,y)) = f(y,f(x,y)). Daher gilt f(x,y) = f(y,f(x,y)) für alle x und y. **
Was ist der Unterschied zwischen y gegen x und y über x?
Der Ausdruck "y gegen x" bedeutet, dass y sich in Abhängigkeit von x verändert oder entwickelt. Es beschreibt die Beziehung zwischen y und x und kann auf verschiedene Arten dargestellt werden, z.B. als Funktion oder als Graph. Der Ausdruck "y über x" hingegen bedeutet, dass y durch x geteilt wird, also das Verhältnis von y zu x beschreibt. Es wird oft verwendet, um Proportionen oder Verhältnisse auszudrücken. **
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Top-Angebote
Produkte zum Begriff Liftsaeule-mit-x-y:
-
Ausfüllen eines Formblattes zur Gewinn- und Verlustrechnung mit vorhandenen Zahlen und Errechnen der einzelnen Zwischenergebnisse (UnterweisungAusfüllen Eines Formblattes Zur Gewinn- Und Verlustrechnung Mit Vorhandenen Zahlen Und Errechnen Der Einzelnen Zwischenergebnisse (unterweisung Industriekaufmann / -kauffrau), Taschenbuch Von Susann Lehmann, Grin, 978-3-638-59743-2, Seitenanzahl: 2014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist r mit den beiden Verknüpfungen x, y, x, y, x, y, xy2 ebenfalls ein Körper?
Nein, r mit den Verknüpfungen x, y, x, y, x, y, xy2 ist kein Körper. Ein Körper muss über zwei Verknüpfungen (Addition und Multiplikation) verfügen, die bestimmte Eigenschaften erfüllen, wie zum Beispiel das Vorhandensein eines neutralen Elements und das Inverses bezüglich der Addition. In diesem Fall scheint es, dass die Verknüpfungen nicht die erforderlichen Eigenschaften haben, um einen Körper zu bilden. **
-
Wie lautet die Differentialgleichung zweiter Ordnung mit Störfunktion y = y'' + 2cos(x)y' + xsin(x)?
Die Differentialgleichung zweiter Ordnung mit der Störfunktion y = y'' + 2cos(x)y' + xsin(x) lautet y'' + 2cos(x)y' + xsin(x) = 0. **
-
Warum ist y gleich x multipliziert mit y?
Y ist gleich x multipliziert mit y, weil es sich um eine mathematische Gleichung handelt, bei der beide Seiten der Gleichung denselben Wert haben müssen. In diesem Fall wird x mit y multipliziert, um den Wert von y auf der rechten Seite der Gleichung zu erhalten. **
-
Wie leitet man die Funktion f(x, y) = ln(e^x * x^y) nach x und y ab?
Um die Funktion f(x, y) = ln(e^x * x^y) nach x abzuleiten, wendet man die Kettenregel an. Die Ableitung von ln(u) ist 1/u * du/dx, also erhält man für die Ableitung nach x: (1/(e^x * x^y)) * (e^x * x^y + y * e^x * x^(y-1)). Um die Ableitung nach y zu berechnen, verwendet man die Produktregel und erhält: ln(e^x * x^y) * ln(e^x * x^y) * (x^y * ln(x) + e^x * y * x^(y-1)). **
Ähnliche Suchbegriffe für Liftsaeule-mit-x-y
-
CONRAD J-Y(ST)Y 12x2x0,6 Fernmeldeleitung J-Y(ST)Y 6 x 2 x 0.6 mm 100 mnach DIN VDE 0815Nennspannung: 300 VAufbau: Kupferleiter blank, eindrähtig (massiv), Isolierung PVC YI1, je 2 Adern zum Paar verseilt, Paare in Lagen zur Seele verseilt, Seelenbewicklung aus Kunststoff-Folie, statischer Schirm aus Alu-kaschierter Kunstoff-Folie mit Cu-Beidraht. PVC-Mantel, Farbe: grauVerwendung: Als Installationskabel mit elektromagnetischer Abschirmung, für Fernmeldezwecke zur festen Verlegung, in trockenen und feuchten Räumen, im Freien (aber keine direkte Sonneneinstrahlung), jedoch nicht im Erdboden.239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
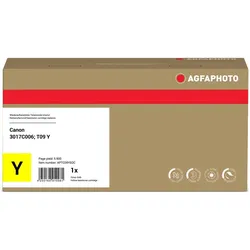
Agfaphoto, Toner, kompatibel mit T09 y (Y)Der AGFAPHOTO Toner APTC09YEOC ist eine hochwertige, kompatible Druckerpatrone, die speziell für die Canon i-SENSYS X C1127-Serie entwickelt wurde. Mit einer Druckleistung von bis zu 5900 Seiten bei 5% Deckung bietet dieser gelbe Toner eine zuverlässige und kosteneffiziente Lösung für Ihre Druckbedürfnisse. Die einfache Installation und die hohe Druckqualität machen ihn zur idealen Wahl für Büros und Arbeitsumgebungen, die Wert auf professionelle Ergebnisse legen. Der Toner gewährleistet lebendige Farben und klare Texte, sodass Ihre Dokumente stets einen positiven Eindruck hinterlassen. Vertrauen Sie auf die Qualität von AGFAPHOTO, um Ihre Druckergebnisse zu optimieren und gleichzeitig die Umwelt zu schonen, da dieser Toner als kompatibel gilt und somit eine nachhaltige Alternative darstellt.74,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man x mit y multiplizieren?
Ja, man kann x mit y multiplizieren, indem man x mit y multipliziert. Das Ergebnis ist das Produkt von x und y. **
-
Wie lautet der Beweis für f(x,y) = f(y,f(x,y))?
Der Beweis für f(x,y) = f(y,f(x,y)) kann durch Induktion über die Struktur von f(x,y) erfolgen. Zunächst betrachten wir den Fall, in dem f(x,y) eine Konstante ist. Dann ist f(x,y) = c = f(y,c) für alle x und y. Für den Fall, dass f(x,y) eine Funktion ist, nehmen wir an, dass f(x,y) = f(y,f(x,y)) für alle x und y gilt. Dann betrachten wir f(x,y) = g(x,y), wobei g eine Funktion ist. Durch Anwendung der Induktionsannahme erhalten wir f(x,y) = g(x,y) = g(y,g(x,y)) = f(y,f(x,y)). Daher gilt f(x,y) = f(y,f(x,y)) für alle x und y. **
-
Was ist der Unterschied zwischen y gegen x und y über x?
Der Ausdruck "y gegen x" bedeutet, dass y sich in Abhängigkeit von x verändert oder entwickelt. Es beschreibt die Beziehung zwischen y und x und kann auf verschiedene Arten dargestellt werden, z.B. als Funktion oder als Graph. Der Ausdruck "y über x" hingegen bedeutet, dass y durch x geteilt wird, also das Verhältnis von y zu x beschreibt. Es wird oft verwendet, um Proportionen oder Verhältnisse auszudrücken. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.