Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
Ähnliche Suchbegriffe für Pharma-Peter-GmbH-Salmix
Top-Angebote
Produkte zum Begriff Pharma-Peter-GmbH-Salmix:
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
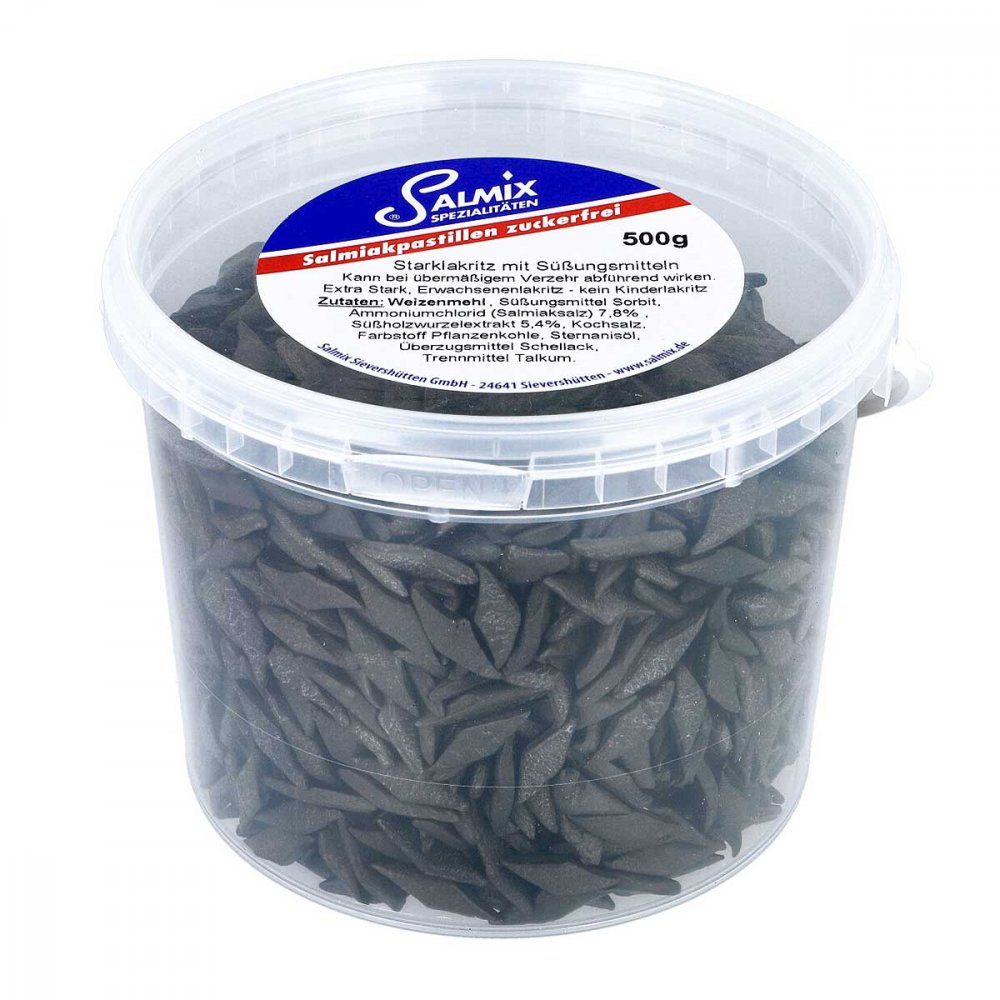
Pharma Peter GmbH Salmix Salmiakpastillen zuckerfrei 02686467Anwendungsgebiet von Salmix Salmiakpastillen zuckerfreiSalmix Salmiakpastillen zuckerfrei sind ein Starklakritz mit Süßungsmitteln, Lakritz-Pastillen zum Lutschen.Die handgefertigte Lakritzpastille nach Original-Rezeptur von 1949!Die zuckerfreien, extra starken Salmiakpastillen der Salmix-Lakritz-Manufaktur entstehen durch ein weltweit einzigartiges Herstellungsverfahren. Dieses Verfahren verleiht den Pastillen ihre besondere Konsistenz, erstklassige Qualität und den unverwechselbaren Geschmack. Verwendet werden ausschließlich ausgewählte Rohstoffe aus kontrollierten Anbaugebieten. Sie sind die ideale Wahl für alle Lakritzliebhaber, die eine kalorienbewusste Alternative mit intensiv würzigem Salmiakgeschmack suchen. Extra stark. Erwachsenenlakritz, kein Kinderlakritz.Wirkstoffe / Inhaltsstoffe / ZutatenSalmix Salmiakpastillen zuckerfrei enthält:Zutaten: Weizenmehl, Süßungsmittel Sorbit, Ammoniumchlorid (Salmiaksalz) 7,8%, Süßholzwurzelextrakt 5,4%, Kochsalz, Farbstoff Pflanzenkohle, Sternanisöl, Überzugsmittel Schellack, Trennmittel TalkumNährwertangaben pro 100 g:WertEnergie1153 kJ / 275 kcalFett1,0 g- davon gesättigte Fettsäuren0,2 gKohlenhydrate66 g- davon Zucker0,4 gEiweiß7,6 gSalz3,1 gGegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungVerzehrempfehlung von Salmix Salmiakpastillen zuckerfreiLutschen Sie je nach Bedarf eine Pastille langsam.HinweiseKann bei übermäßigem Verzehr abführend wirken.Erwachsenenlakritz – kein Kinderlakritz. Salmix Salmiakpastillen zuckerfrei können in Ihrer Versandapotheke apodiscounter erworben werden.7,84 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
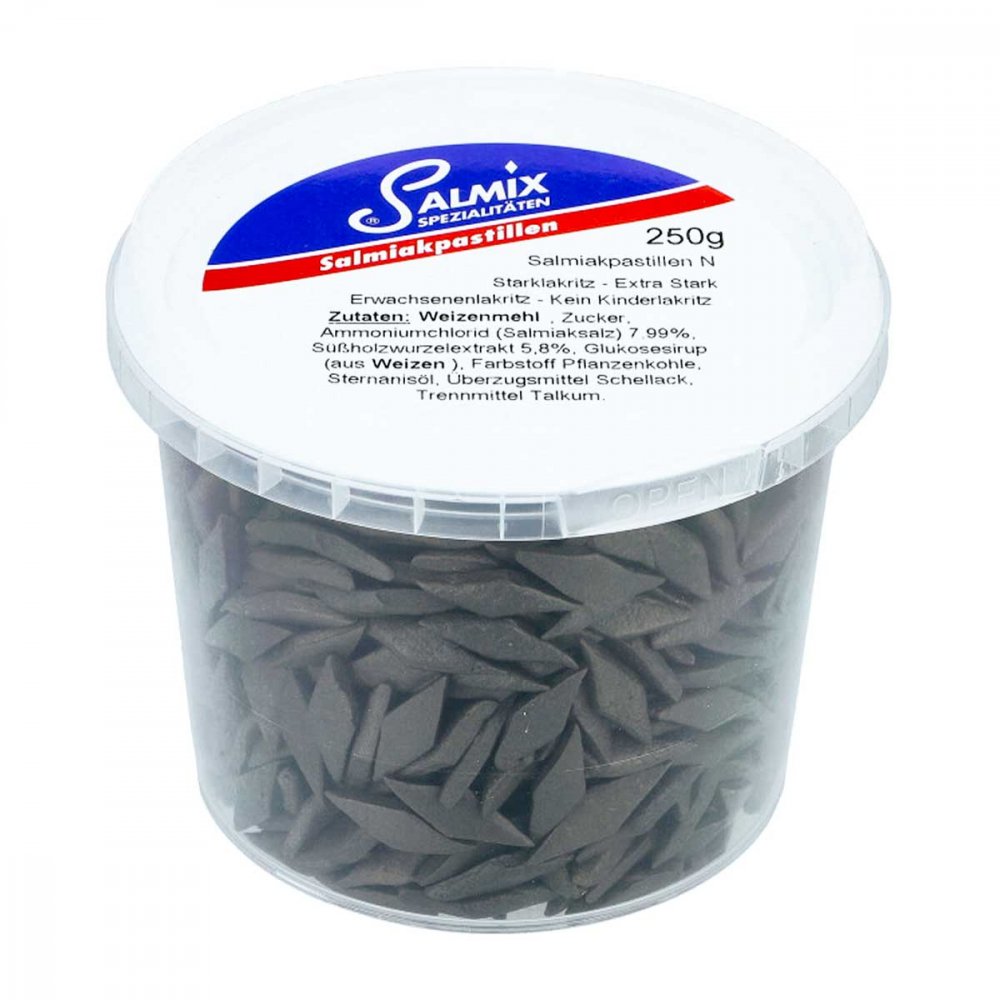
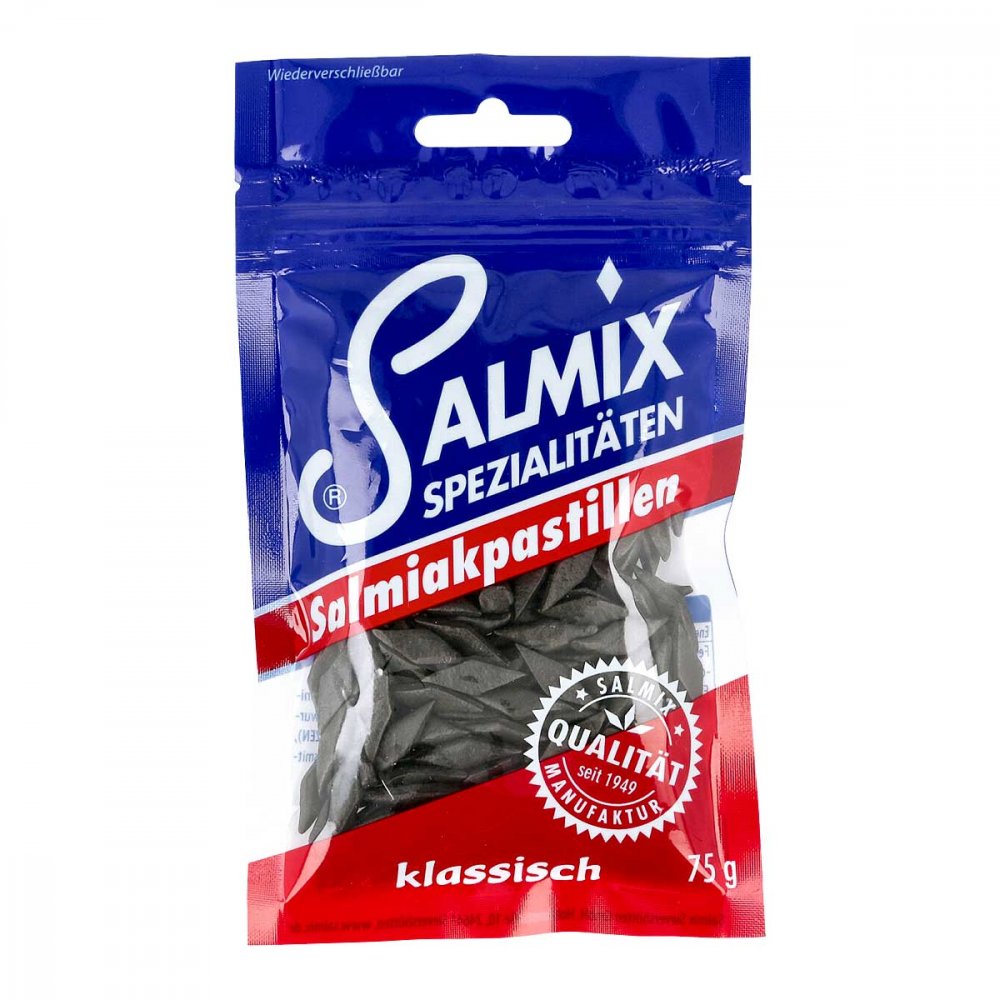
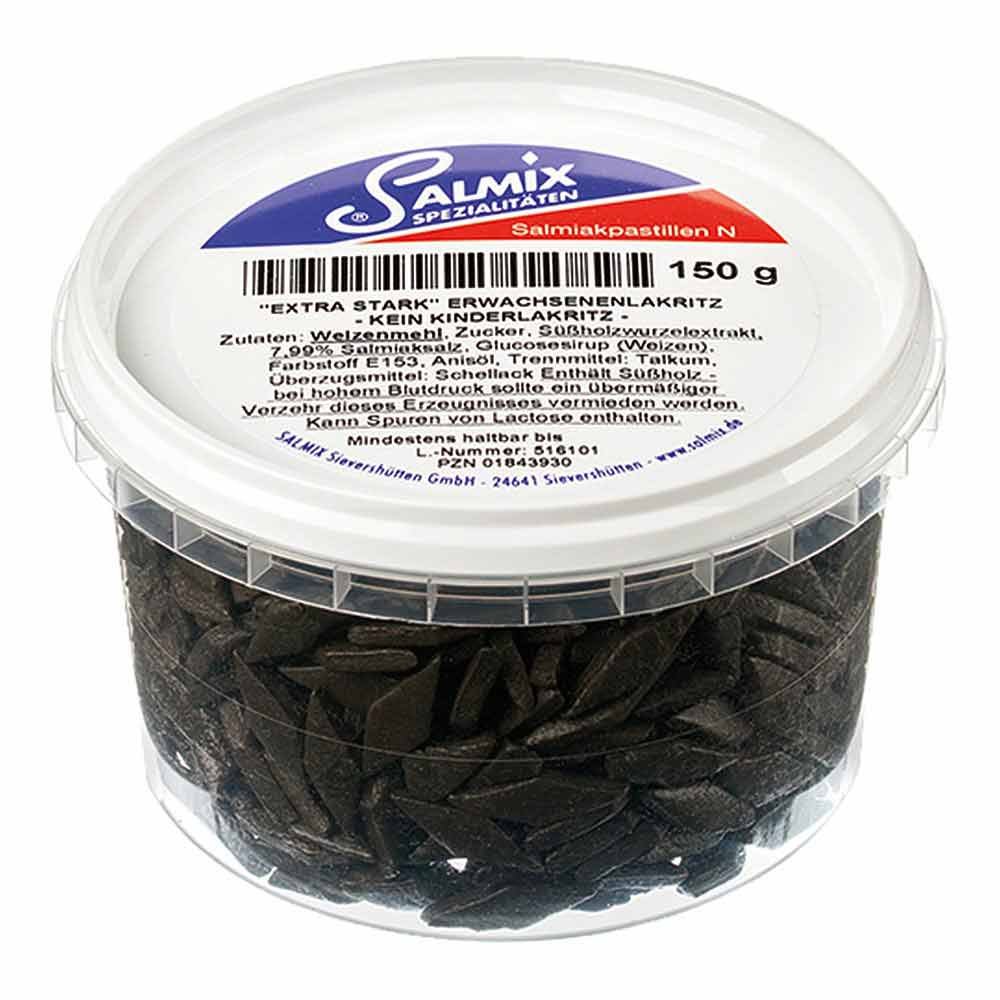
Pharma Peter GmbH Salmix Salmiakpastillen N 01843930Anwendungsgebiet von Salmix Salmiakpastillen NSalmix Salmiakpastillen N sind handgefertigte Lakritzpastillen nach Original-Rezeptur von 1949. Extra stark, Erwachsenenlakritz – kein KinderlakritzWirkstoffe / Inhaltsstoffe / ZutatenZutaten von Salmix Salmiakpastillen N:Weizenmehl, Zucker, Ammoniumchlorid (Salmiaksalz) 7,99%, Süßholzwurzelextrakt 5,8%, Glukosesirup, Farbstoff Pflanzenkohle, Sternanisöl, Überzugsmittel Schellack, Trennmittel TalkumNährwertangaben pro 100 g:Energie1374 kJ / 327 kcalFett1,1 g- davon gesättigte Fettsäuren0,2 gKohlenhydrate69 g- davon Zucker23 gEiweiß7,7 gSalz0,03 gGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung von Salmix Salmiakpastillen NLutschen Sie je nach Bedarf eine Pastille langsam.HinweiseErwachsenenlakritz – kein Kinderlakritz. Salmix Salmiakpastillen N können in Ihrer Versandapotheke apodiscounter erworben werden.2,15 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wem gehört 1a Pharma?
1a Pharma gehört der 1a Pharma GmbH, die ihren Sitz in Deutschland hat. Das Unternehmen ist ein Tochterunternehmen der Phoenix Pharmahandel GmbH & Co KG, einem der größten Pharmagroßhändler Europas. Phoenix gehört wiederum zur PHOENIX group, einem international tätigen Gesundheitsdienstleister mit Hauptsitz in Deutschland. Somit gehört 1a Pharma letztendlich der PHOENIX group. **
-
Wo produziert Heumann Pharma?
Heumann Pharma produziert seine Arzneimittel in Deutschland. Das Unternehmen hat seinen Hauptsitz in Nürnberg und verfügt über Produktionsstätten in verschiedenen Regionen Deutschlands. Die Produktion erfolgt nach strengen Qualitätsstandards und unterliegt regelmäßigen Kontrollen durch die zuständigen Behörden. Heumann Pharma legt großen Wert darauf, dass seine Produkte in Deutschland hergestellt werden, um die Qualität und Sicherheit der Arzneimittel zu gewährleisten. **
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
Was verdient ein Regionalleiter Pharma?
Was verdient ein Regionalleiter Pharma? Die Gehälter für Regionalleiter im Pharmabereich können je nach Unternehmen, Standort, Erfahrung und Qualifikation variieren. In der Regel liegt das Gehalt eines Regionalleiters Pharma jedoch im sechsstelligen Bereich. Neben einem Grundgehalt können auch Boni, Prämien und weitere Benefits Teil des Vergütungspakets sein. Es ist ratsam, sich über branchenübliche Gehaltsstrukturen und Vergütungspakete zu informieren, um eine realistische Vorstellung vom Verdienst als Regionalleiter Pharma zu bekommen. Letztendlich hängt das Gehalt auch von individuellen Verhandlungsgeschick und Leistung ab. **
Top-Angebote
Produkte zum Begriff Pharma-Peter-GmbH-Salmix:
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
Ähnliche Suchbegriffe für Pharma-Peter-GmbH-Salmix
-
Pharma Peter GmbH Salmix Salmiakpastillen zuckerfrei 02686467Anwendungsgebiet von Salmix Salmiakpastillen zuckerfreiSalmix Salmiakpastillen zuckerfrei sind ein Starklakritz mit Süßungsmitteln, Lakritz-Pastillen zum Lutschen.Die handgefertigte Lakritzpastille nach Original-Rezeptur von 1949!Die zuckerfreien, extra starken Salmiakpastillen der Salmix-Lakritz-Manufaktur entstehen durch ein weltweit einzigartiges Herstellungsverfahren. Dieses Verfahren verleiht den Pastillen ihre besondere Konsistenz, erstklassige Qualität und den unverwechselbaren Geschmack. Verwendet werden ausschließlich ausgewählte Rohstoffe aus kontrollierten Anbaugebieten. Sie sind die ideale Wahl für alle Lakritzliebhaber, die eine kalorienbewusste Alternative mit intensiv würzigem Salmiakgeschmack suchen. Extra stark. Erwachsenenlakritz, kein Kinderlakritz.Wirkstoffe / Inhaltsstoffe / ZutatenSalmix Salmiakpastillen zuckerfrei enthält:Zutaten: Weizenmehl, Süßungsmittel Sorbit, Ammoniumchlorid (Salmiaksalz) 7,8%, Süßholzwurzelextrakt 5,4%, Kochsalz, Farbstoff Pflanzenkohle, Sternanisöl, Überzugsmittel Schellack, Trennmittel TalkumNährwertangaben pro 100 g:WertEnergie1153 kJ / 275 kcalFett1,0 g- davon gesättigte Fettsäuren0,2 gKohlenhydrate66 g- davon Zucker0,4 gEiweiß7,6 gSalz3,1 gGegenanzeigenBei Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungVerzehrempfehlung von Salmix Salmiakpastillen zuckerfreiLutschen Sie je nach Bedarf eine Pastille langsam.HinweiseKann bei übermäßigem Verzehr abführend wirken.Erwachsenenlakritz – kein Kinderlakritz. Salmix Salmiakpastillen zuckerfrei können in Ihrer Versandapotheke apodiscounter erworben werden.7,84 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Pharma Peter GmbH Salmix Salmiakpastillen N 01843930Anwendungsgebiet von Salmix Salmiakpastillen NSalmix Salmiakpastillen N sind handgefertigte Lakritzpastillen nach Original-Rezeptur von 1949. Extra stark, Erwachsenenlakritz – kein KinderlakritzWirkstoffe / Inhaltsstoffe / ZutatenZutaten von Salmix Salmiakpastillen N:Weizenmehl, Zucker, Ammoniumchlorid (Salmiaksalz) 7,99%, Süßholzwurzelextrakt 5,8%, Glukosesirup, Farbstoff Pflanzenkohle, Sternanisöl, Überzugsmittel Schellack, Trennmittel TalkumNährwertangaben pro 100 g:Energie1374 kJ / 327 kcalFett1,1 g- davon gesättigte Fettsäuren0,2 gKohlenhydrate69 g- davon Zucker23 gEiweiß7,7 gSalz0,03 gGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung von Salmix Salmiakpastillen NLutschen Sie je nach Bedarf eine Pastille langsam.HinweiseErwachsenenlakritz – kein Kinderlakritz. Salmix Salmiakpastillen N können in Ihrer Versandapotheke apodiscounter erworben werden.2,15 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wem gehört 1a Pharma?
1a Pharma gehört der 1a Pharma GmbH, die ihren Sitz in Deutschland hat. Das Unternehmen ist ein Tochterunternehmen der Phoenix Pharmahandel GmbH & Co KG, einem der größten Pharmagroßhändler Europas. Phoenix gehört wiederum zur PHOENIX group, einem international tätigen Gesundheitsdienstleister mit Hauptsitz in Deutschland. Somit gehört 1a Pharma letztendlich der PHOENIX group. **
-
Wo produziert Heumann Pharma?
Heumann Pharma produziert seine Arzneimittel in Deutschland. Das Unternehmen hat seinen Hauptsitz in Nürnberg und verfügt über Produktionsstätten in verschiedenen Regionen Deutschlands. Die Produktion erfolgt nach strengen Qualitätsstandards und unterliegt regelmäßigen Kontrollen durch die zuständigen Behörden. Heumann Pharma legt großen Wert darauf, dass seine Produkte in Deutschland hergestellt werden, um die Qualität und Sicherheit der Arzneimittel zu gewährleisten. **
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
-
Was verdient ein Regionalleiter Pharma?
Was verdient ein Regionalleiter Pharma? Die Gehälter für Regionalleiter im Pharmabereich können je nach Unternehmen, Standort, Erfahrung und Qualifikation variieren. In der Regel liegt das Gehalt eines Regionalleiters Pharma jedoch im sechsstelligen Bereich. Neben einem Grundgehalt können auch Boni, Prämien und weitere Benefits Teil des Vergütungspakets sein. Es ist ratsam, sich über branchenübliche Gehaltsstrukturen und Vergütungspakete zu informieren, um eine realistische Vorstellung vom Verdienst als Regionalleiter Pharma zu bekommen. Letztendlich hängt das Gehalt auch von individuellen Verhandlungsgeschick und Leistung ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.