Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Was meint Schlegel damit?
Ohne den genauen Kontext kann ich nicht mit Sicherheit sagen, was Schlegel meint. Friedrich Schlegel war ein deutscher Schriftsteller und Philosoph, der im 19. Jahrhundert lebte. Er hatte viele verschiedene Ideen und Ansichten zu verschiedenen Themen, daher ist es wichtig, den genauen Zusammenhang zu kennen, um seine Aussage zu verstehen. **
Ähnliche Suchbegriffe für Resana-GmbH-Dachsfett-Schlegel
Top-Angebote
Produkte zum Begriff Resana-GmbH-Dachsfett-Schlegel:
-
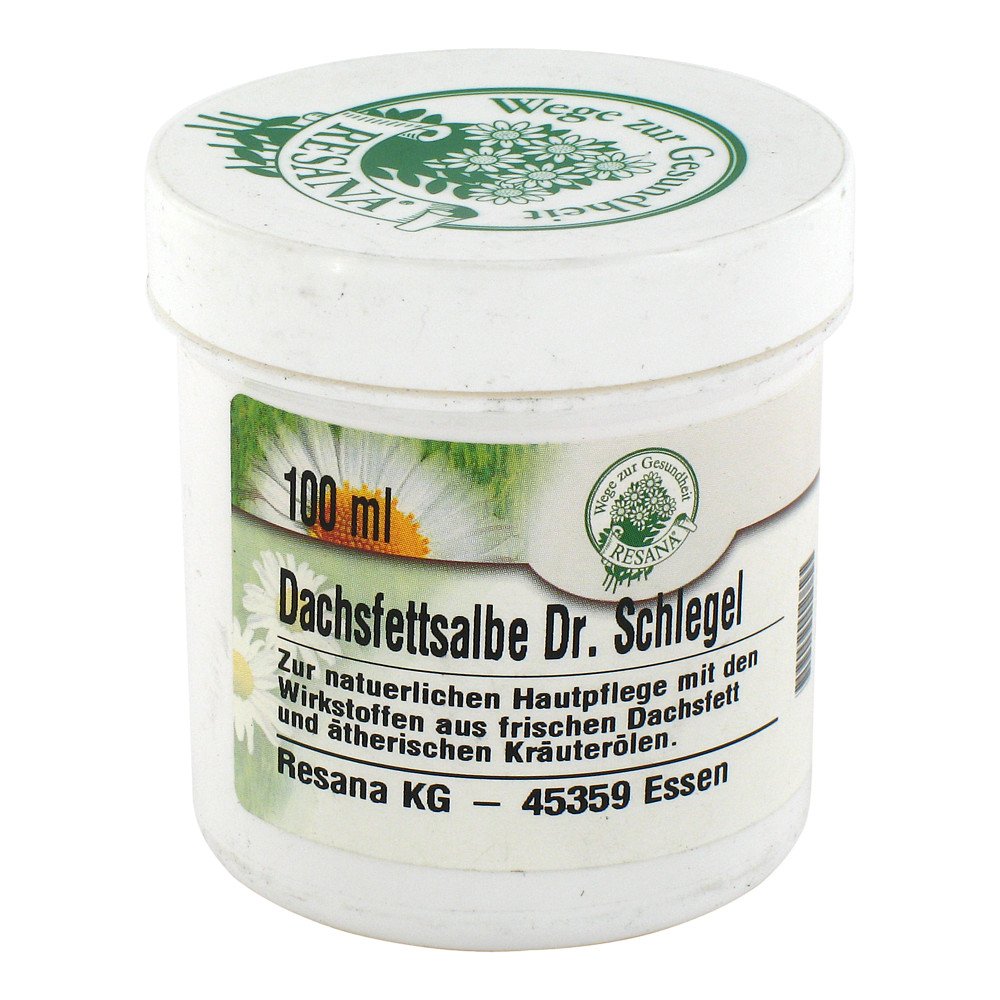
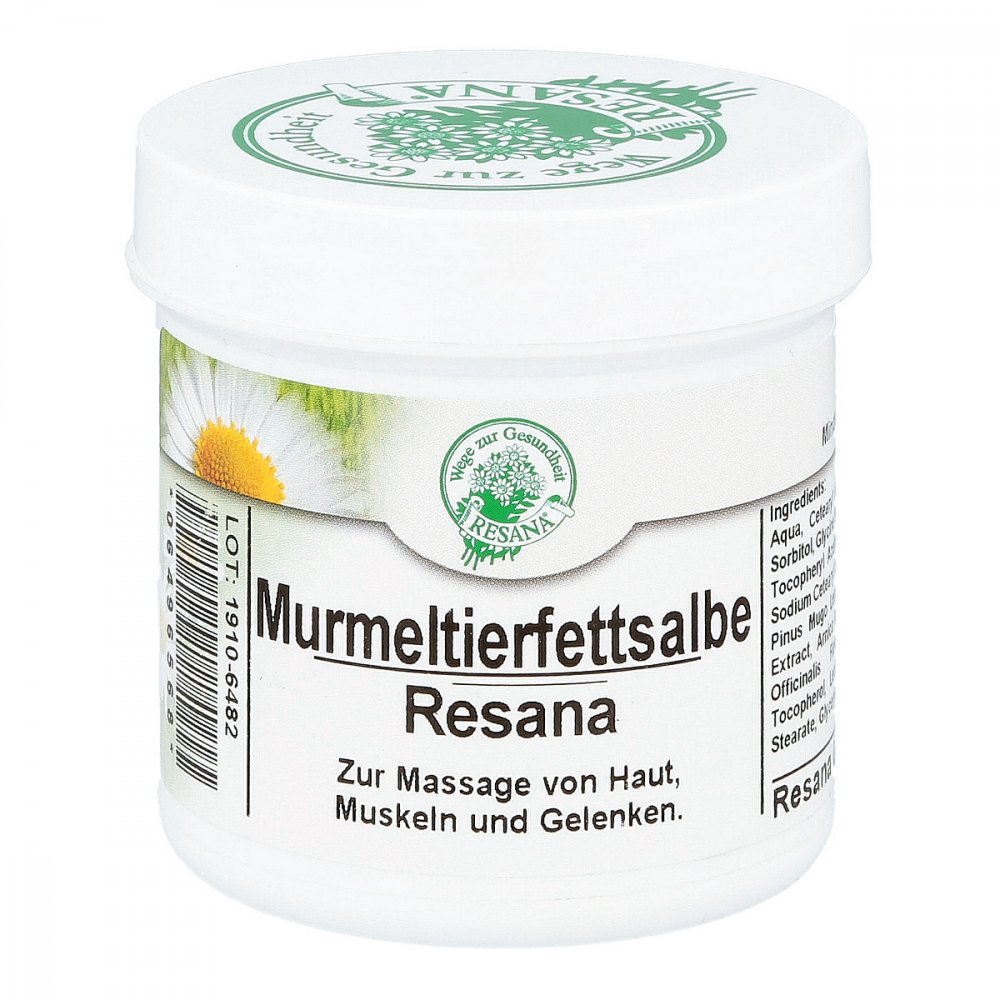
Dachsfett Schlegel 100 MLProdukteigenschaften: Dachsfettsalbe Dr. Schlegel Zur natürlichen Hautpflege mit den Wirkstoffen aus frischem Dachsfett und ätherischen Kräuterölen. Hinweis für Allergiker: Enthält d-Limonen und Linalool als Bestandteil natürlicher ätherischer Öle. Inhaltsstoffe: Adeps Suillus, Dachsfett, Glycine Soja, Pinus Pumilio, Limonen, Linalool, Benzoic Acid, Rosmarinus Officinalis, Calendula Officinalis, Chamomilla Recutita, Arnica Montana, Ascorbyl Palmitate, DL-alpha-Tocopherol, Lecithin. Quelle: www.resana.de Stand: 07/202227,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Schlauchtechnik von Hans Schlegel?
Die Schlauchtechnik von Hans Schlegel bezieht sich auf eine Methode, bei der flexible Schläuche verwendet werden, um verschiedene Aufgaben zu erfüllen. Diese Technik kann in verschiedenen Bereichen eingesetzt werden, wie zum Beispiel in der Medizin, der Industrie oder der Raumfahrt. Hans Schlegel hat diese Technik entwickelt, um komplexe Probleme zu lösen und innovative Lösungen zu finden. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
Wie hoch wird der Gewinn einer GmbH versteuert?
Wie hoch der Gewinn einer GmbH versteuert wird, hängt von verschiedenen Faktoren ab. Grundsätzlich unterliegt der Gewinn der Körperschaftsteuer, die derzeit bei 15% liegt. Hinzu kommt der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer. Zudem kann die Gewerbesteuer anfallen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt ergibt sich also aus Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer die Gesamtsteuerbelastung auf den Gewinn einer GmbH. **
Top-Angebote
Produkte zum Begriff Resana-GmbH-Dachsfett-Schlegel:
-
Dachsfett Schlegel 100 MLProdukteigenschaften: Dachsfettsalbe Dr. Schlegel Zur natürlichen Hautpflege mit den Wirkstoffen aus frischem Dachsfett und ätherischen Kräuterölen. Hinweis für Allergiker: Enthält d-Limonen und Linalool als Bestandteil natürlicher ätherischer Öle. Inhaltsstoffe: Adeps Suillus, Dachsfett, Glycine Soja, Pinus Pumilio, Limonen, Linalool, Benzoic Acid, Rosmarinus Officinalis, Calendula Officinalis, Chamomilla Recutita, Arnica Montana, Ascorbyl Palmitate, DL-alpha-Tocopherol, Lecithin. Quelle: www.resana.de Stand: 07/202227,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Was meint Schlegel damit?
Ohne den genauen Kontext kann ich nicht mit Sicherheit sagen, was Schlegel meint. Friedrich Schlegel war ein deutscher Schriftsteller und Philosoph, der im 19. Jahrhundert lebte. Er hatte viele verschiedene Ideen und Ansichten zu verschiedenen Themen, daher ist es wichtig, den genauen Zusammenhang zu kennen, um seine Aussage zu verstehen. **
-
Was ist die Schlauchtechnik von Hans Schlegel?
Die Schlauchtechnik von Hans Schlegel bezieht sich auf eine Methode, bei der flexible Schläuche verwendet werden, um verschiedene Aufgaben zu erfüllen. Diese Technik kann in verschiedenen Bereichen eingesetzt werden, wie zum Beispiel in der Medizin, der Industrie oder der Raumfahrt. Hans Schlegel hat diese Technik entwickelt, um komplexe Probleme zu lösen und innovative Lösungen zu finden. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
Ähnliche Suchbegriffe für Resana-GmbH-Dachsfett-Schlegel
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
-
Wie hoch wird der Gewinn einer GmbH versteuert?
Wie hoch der Gewinn einer GmbH versteuert wird, hängt von verschiedenen Faktoren ab. Grundsätzlich unterliegt der Gewinn der Körperschaftsteuer, die derzeit bei 15% liegt. Hinzu kommt der Solidaritätszuschlag in Höhe von 5,5% auf die Körperschaftsteuer. Zudem kann die Gewerbesteuer anfallen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt ergibt sich also aus Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer die Gesamtsteuerbelastung auf den Gewinn einer GmbH. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.