Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Ist sin(x) gleich sin(x)?
Ja, sin(x) ist gleich sin(x). Die Sinus-Funktion ist eine periodische Funktion, die den gleichen Wert für den gleichen Winkel x zurückgibt, unabhängig von der Schreibweise. **

Ähnliche Suchbegriffe für Sin
Top-Angebote
Produkte zum Begriff Sin:
-
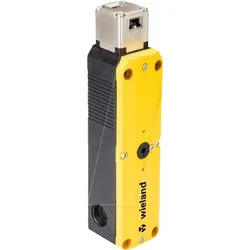
SIN 1120 M - Sicherheitsschalter SIN 1120 M, 2 NCDie mechanischen Sicherheitsschalter der Serie SIN sind geeignet für die sichere Verriegelung (Zuhaltung) von Schutztüren bis ein gefährlicher Maschinenprozess beendet ist. Die Sicherheitsschalter verfügen über zwei unabhängige Kontaktblöcke, welche einerseits die Position des Betätigers und andererseits die Position der Zuhaltung widerspiegeln. ANWENDUNGEN Personenschutzfunktion an Maschinen mit gefährlichem Nachlauf von beweglichen Maschinenteilen Sperrung einer Maschine oder eines maschinellen Prozesses bei geöffneter Schutzvorrichtung Stellungsüberwachung von Schutzvorrichtung und Zuhaltung MERKMALE geeignet für Verriegelungseinrichtungen gemäß EN 14119 flexibler Einsatz durch 4 horizontale oder 4 vertikale Betätigungsrichtungen integrierter Schutz gegen einfache Umgehung hohe Lebensdauer durch staub- und wasserdichtes Gehäuse und einen weiten Betriebstemperaturbereich bis 70 °C Zuhaltekraft 1500 N223,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lautet die Ableitung von sin(x) * sin(x) * sin(x^2)?
Die Ableitung von sin(x) * sin(x) * sin(x^2) ist cos(x) * sin(x) * sin(x^2) + sin(x) * cos(x) * sin(x^2) * 2x. **
-
Wann benutze ich "sin" und wann "sin 1"?
"Sin" ist die Abkürzung für den Sinus einer Zahl, während "sin 1" den Sinus des Winkels 1 bezeichnet. Du benutzt "sin" also, um den Sinus einer beliebigen Zahl zu berechnen, und "sin 1", um den Sinus des Winkels 1 zu berechnen. **
-
Was ist der Unterschied zwischen "sin" und "sin"?
Es gibt keinen Unterschied zwischen "sin" und "sin". Es handelt sich um dasselbe Wort, das in verschiedenen Sprachen verwendet wird. "Sin" ist die englische Schreibweise, während "sin" die spanische Schreibweise ist. **
-
Wie löse ich sin(x) * sin(2x)?
Um die Funktion sin(x) * sin(2x) zu lösen, kannst du die Produktregel der Trigonometrie anwenden. Die Produktregel besagt, dass das Produkt zweier Sinusfunktionen in eine Summe umgewandelt werden kann. In diesem Fall ergibt sich sin(x) * sin(2x) = 1/2 * (cos(x) - cos(3x)). **
Kannst du sin(x) als sin(bx) schreiben?
Ja, sin(x) kann als sin(bx) geschrieben werden, wenn b = 1 ist. In diesem Fall sind sin(x) und sin(bx) äquivalent. **
Was ist das Produkt von sin(30) und sin(150)?
Das Produkt von sin(30) und sin(150) ist 0,75. **
Top-Angebote
Produkte zum Begriff Sin:
-
SIN 1120 M - Sicherheitsschalter SIN 1120 M, 2 NCDie mechanischen Sicherheitsschalter der Serie SIN sind geeignet für die sichere Verriegelung (Zuhaltung) von Schutztüren bis ein gefährlicher Maschinenprozess beendet ist. Die Sicherheitsschalter verfügen über zwei unabhängige Kontaktblöcke, welche einerseits die Position des Betätigers und andererseits die Position der Zuhaltung widerspiegeln. ANWENDUNGEN Personenschutzfunktion an Maschinen mit gefährlichem Nachlauf von beweglichen Maschinenteilen Sperrung einer Maschine oder eines maschinellen Prozesses bei geöffneter Schutzvorrichtung Stellungsüberwachung von Schutzvorrichtung und Zuhaltung MERKMALE geeignet für Verriegelungseinrichtungen gemäß EN 14119 flexibler Einsatz durch 4 horizontale oder 4 vertikale Betätigungsrichtungen integrierter Schutz gegen einfache Umgehung hohe Lebensdauer durch staub- und wasserdichtes Gehäuse und einen weiten Betriebstemperaturbereich bis 70 °C Zuhaltekraft 1500 N223,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Ist sin(x) gleich sin(x)?
Ja, sin(x) ist gleich sin(x). Die Sinus-Funktion ist eine periodische Funktion, die den gleichen Wert für den gleichen Winkel x zurückgibt, unabhängig von der Schreibweise. **
-
Wie lautet die Ableitung von sin(x) * sin(x) * sin(x^2)?
Die Ableitung von sin(x) * sin(x) * sin(x^2) ist cos(x) * sin(x) * sin(x^2) + sin(x) * cos(x) * sin(x^2) * 2x. **
-
Wann benutze ich "sin" und wann "sin 1"?
"Sin" ist die Abkürzung für den Sinus einer Zahl, während "sin 1" den Sinus des Winkels 1 bezeichnet. Du benutzt "sin" also, um den Sinus einer beliebigen Zahl zu berechnen, und "sin 1", um den Sinus des Winkels 1 zu berechnen. **
Ähnliche Suchbegriffe für Sin
-
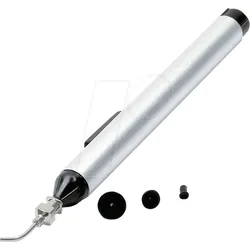
SIN 207705 - VakuumpipetteMaßgeschneiderter Vakuumstift für das einfache, sichere und präzise Handling von Kleinstbauteilen wie ICs und SMD-Bauelementen mit bis zu 40 g Gewicht. Aluminiumgriff, Länge 125 mm, Durchmesser 12 mm, inkl. gebogener Saugdüse und 3 Saugnäpfen 7-10 mm.3,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
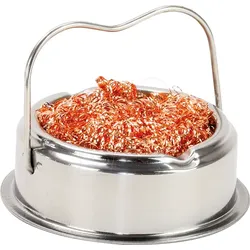
SIN 207706 - LötspitzenreinigerPraktischer und langlebiger Lötspitzenreiniger. Die Reinigung der Lötspitze erfolgt sicher und sauber in einem Messinggeflecht. Es wird dazu kein Wasser benötigt und die Lötspitze behält Ihre Temparatur und wird nicht beschädigt. Inkl. Lötkolbenauflage. Maße Durchmesser x Höhe ca. 85 x 30 mm. Lieferumfang: Lötspitzenreiniger in Schale ohne Zubehör.4,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen "sin" und "sin"?
Es gibt keinen Unterschied zwischen "sin" und "sin". Es handelt sich um dasselbe Wort, das in verschiedenen Sprachen verwendet wird. "Sin" ist die englische Schreibweise, während "sin" die spanische Schreibweise ist. **
-
Wie löse ich sin(x) * sin(2x)?
Um die Funktion sin(x) * sin(2x) zu lösen, kannst du die Produktregel der Trigonometrie anwenden. Die Produktregel besagt, dass das Produkt zweier Sinusfunktionen in eine Summe umgewandelt werden kann. In diesem Fall ergibt sich sin(x) * sin(2x) = 1/2 * (cos(x) - cos(3x)). **
-
Kannst du sin(x) als sin(bx) schreiben?
Ja, sin(x) kann als sin(bx) geschrieben werden, wenn b = 1 ist. In diesem Fall sind sin(x) und sin(bx) äquivalent. **
-
Was ist das Produkt von sin(30) und sin(150)?
Das Produkt von sin(30) und sin(150) ist 0,75. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.