Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Wie wirkt sich eine Abwertung von Vermögenswerten in der Gewinn- und Verlustrechnung aus? Welche Einflüsse haben Umsatz und Kosten auf den Jahresüberschuss in der Gewinn- und Verlustrechnung?
Eine Abwertung von Vermögenswerten führt zu einem niedrigeren Gewinn oder einem höheren Verlust in der Gewinn- und Verlustrechnung. Ein höherer Umsatz steigert den Jahresüberschuss, während höhere Kosten den Jahresüberschuss verringern können. Letztendlich hängt der Jahresüberschuss von der Differenz zwischen Umsatz und Kosten ab. **


Ähnliche Suchbegriffe für Umsatz-Kosten-Spannen-und
Top-Angebote
Produkte zum Begriff Umsatz-Kosten-Spannen-und:
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Edmund Sundhoff, VS Verlag für Sozialwissenschaften, 978-3-322-98108-0Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Edmund Sundhoff, Vs Verlag Für Sozialwissenschaften, 978-3-322-98108-0, Seitenanzahl: 12754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels in der Bundesrepublik Deutschland in den Jahren 1961, 1962 und 1963, Taschenbuch von Kenneth A.Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels In Der Bundesrepublik Deutschland In Den Jahren 1961, 1962 Und 1963, Taschenbuch Von Kenneth A. Loparo, Vs Verlag Für Sozialwissenschaften, 978-3-322-98277-3, Seitenanzahl: 13554,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie kann die Gesamtsumme eines Unternehmens durch die Kombination verschiedener Finanzkennzahlen wie Umsatz, Kosten, Gewinn und Investitionen berechnet werden?
Die Gesamtsumme eines Unternehmens kann berechnet werden, indem der Umsatz des Unternehmens mit den Gesamtkosten subtrahiert wird. Der resultierende Betrag ist der Gewinn des Unternehmens. Dieser Gewinn kann dann durch die Investitionen des Unternehmens ergänzt oder subtrahiert werden, um die Gesamtsumme des Unternehmens zu ermitteln. Durch die Kombination dieser Finanzkennzahlen können Investoren und Analysten ein umfassendes Bild von der finanziellen Leistungsfähigkeit des Unternehmens erhalten. **
-
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **
-
Was ist Umsatz und Gewinn?
Was ist Umsatz und Gewinn? Umsatz bezieht sich auf den Gesamtbetrag an Einnahmen, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Es ist der Bruttobetrag, den das Unternehmen vor Abzug von Kosten und Ausgaben verdient. Gewinn hingegen ist der Betrag, der übrig bleibt, nachdem alle Kosten, einschließlich Betriebskosten, Steuern und Zinsen, vom Umsatz abgezogen wurden. Es ist das Nettoeinkommen, das ein Unternehmen erwirtschaftet. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und zeigt, wie effizient es arbeitet, um Einnahmen zu generieren und Kosten zu kontrollieren. Letztendlich ist der Gewinn das Ziel eines jeden Unternehmens, da er zeigt, wie erfolgreich es ist, Geld zu verdienen. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **

Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
Wie kann die Gesamtsumme eines Unternehmens durch die Kombination von Umsatz, Kosten und Gewinn beeinflusst werden?
Die Gesamtsumme eines Unternehmens kann durch die Steigerung des Umsatzes erhöht werden, da dies zu einem höheren Einkommen führt. Gleichzeitig können die Gesamtkosten gesenkt werden, um die Gesamtsumme zu steigern, da dies zu einem höheren Gewinn führt. Ein höherer Gewinn kann auch die Gesamtsumme des Unternehmens erhöhen, da dies zu einer positiven Wirkung auf die finanzielle Gesundheit des Unternehmens führt. Durch die Kombination von Umsatz, Kosten und Gewinn kann die Gesamtsumme eines Unternehmens also positiv beeinflusst werden. **
Top-Angebote
Produkte zum Begriff Umsatz-Kosten-Spannen-und:
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels in der Bundesrepublik Deutschland in den Jahren 1958, 1959 und 1960, Taschenbuch von HansUmsatz, Kosten, Spannen Und Gewinn Des Einzelhandels In Der Bundesrepublik Deutschland In Den Jahren 1958, 1959 Und 1960, Taschenbuch Von Hans Philippi, Vs Verlag Für Sozialwissenschaften, 978-3-322-98276-6, Seitenanzahl: 12054,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Seyffert Rudolf, VS Verlag für Sozialwissenschaften, 978-3-322-98056-4Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Seyffert Rudolf, Vs Verlag Für Sozialwissenschaften, 978-3-322-98056-4, Seitenanzahl: 11154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Edmund Sundhoff, VS Verlag für Sozialwissenschaften, 978-3-322-98108-0Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Edmund Sundhoff, Vs Verlag Für Sozialwissenschaften, 978-3-322-98108-0, Seitenanzahl: 12754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Wie wirkt sich eine Abwertung von Vermögenswerten in der Gewinn- und Verlustrechnung aus? Welche Einflüsse haben Umsatz und Kosten auf den Jahresüberschuss in der Gewinn- und Verlustrechnung?
Eine Abwertung von Vermögenswerten führt zu einem niedrigeren Gewinn oder einem höheren Verlust in der Gewinn- und Verlustrechnung. Ein höherer Umsatz steigert den Jahresüberschuss, während höhere Kosten den Jahresüberschuss verringern können. Letztendlich hängt der Jahresüberschuss von der Differenz zwischen Umsatz und Kosten ab. **
-
Wie kann die Gesamtsumme eines Unternehmens durch die Kombination verschiedener Finanzkennzahlen wie Umsatz, Kosten, Gewinn und Investitionen berechnet werden?
Die Gesamtsumme eines Unternehmens kann berechnet werden, indem der Umsatz des Unternehmens mit den Gesamtkosten subtrahiert wird. Der resultierende Betrag ist der Gewinn des Unternehmens. Dieser Gewinn kann dann durch die Investitionen des Unternehmens ergänzt oder subtrahiert werden, um die Gesamtsumme des Unternehmens zu ermitteln. Durch die Kombination dieser Finanzkennzahlen können Investoren und Analysten ein umfassendes Bild von der finanziellen Leistungsfähigkeit des Unternehmens erhalten. **
-
Wie beeinflusst der Auftragswert die Rentabilität eines Unternehmens in Bezug auf Kosten, Umsatz und Gewinn?
Der Auftragswert beeinflusst die Rentabilität eines Unternehmens, da er die Höhe der Umsatzerlöse bestimmt. Ein höherer Auftragswert führt zu höheren Umsatzerlösen, was die Rentabilität positiv beeinflusst. Gleichzeitig können jedoch auch die Kosten steigen, um den höheren Auftragswert zu bewältigen, was die Rentabilität negativ beeinflussen kann. Letztendlich hängt die Rentabilität eines Unternehmens vom Verhältnis zwischen Auftragswert, Kosten und Umsatz ab, das sich auf den Gewinn auswirkt. **
Ähnliche Suchbegriffe für Umsatz-Kosten-Spannen-und
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels in der Bundesrepublik Deutschland in den Jahren 1961, 1962 und 1963, Taschenbuch von Kenneth A.Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels In Der Bundesrepublik Deutschland In Den Jahren 1961, 1962 Und 1963, Taschenbuch Von Kenneth A. Loparo, Vs Verlag Für Sozialwissenschaften, 978-3-322-98277-3, Seitenanzahl: 13554,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
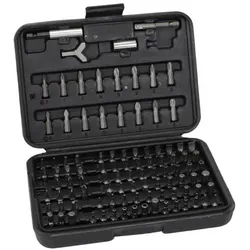
P2R, Bits, Set mit 100 Bits zum Spannen und SchraubenDas Set mit 100 Bits zum Spannen und Schrauben von P2R ist ein umfassendes Werkzeugset, das für eine Vielzahl von Anwendungen in der Industrie und Automobilbranche konzipiert wurde. Hergestellt aus hochwertigem Stahl in Industriequalität, bietet dieses Set eine breite Palette an Bits, die für unterschiedliche Schraubentypen und -anwendungen geeignet sind. Es ist ideal für den Einsatz mit Schraubendrehern, elektrischen Bohrmaschinen und Steckschlüsselratschen. Die sorgfältige Zusammenstellung der Bits ermöglicht eine effiziente und präzise Arbeit, egal ob bei Reparaturen oder Montagearbeiten. Das Set wird in einer praktischen Box geliefert, die eine einfache Aufbewahrung und Organisation der Bits gewährleistet. Mit diesem Set sind Sie bestens ausgestattet, um alle Arten von Schraubarbeiten zu erledigen. - Umfassendes Set mit 100 verschiedenen Bits für vielseitige Anwendungen - Hergestellt aus Stahl in Industriequalität für Langlebigkeit - Geeignet für verschiedene Werkzeuge wie Schraubendreher und Bohrmaschinen - Enthält spezielle Bits für unterschiedliche Schraubentypen, einschliesslich TORX und PHILLIPS - Praktische Aufbewahrungsbox für einfache Organisation und Transport.37,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Umsatz und Gewinn?
Was ist Umsatz und Gewinn? Umsatz bezieht sich auf den Gesamtbetrag an Einnahmen, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Es ist der Bruttobetrag, den das Unternehmen vor Abzug von Kosten und Ausgaben verdient. Gewinn hingegen ist der Betrag, der übrig bleibt, nachdem alle Kosten, einschließlich Betriebskosten, Steuern und Zinsen, vom Umsatz abgezogen wurden. Es ist das Nettoeinkommen, das ein Unternehmen erwirtschaftet. Der Gewinn ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und zeigt, wie effizient es arbeitet, um Einnahmen zu generieren und Kosten zu kontrollieren. Letztendlich ist der Gewinn das Ziel eines jeden Unternehmens, da er zeigt, wie erfolgreich es ist, Geld zu verdienen. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Wie kann die Gesamtsumme eines Unternehmens durch die Kombination von Umsatz, Kosten und Gewinn beeinflusst werden?
Die Gesamtsumme eines Unternehmens kann durch die Steigerung des Umsatzes erhöht werden, da dies zu einem höheren Einkommen führt. Gleichzeitig können die Gesamtkosten gesenkt werden, um die Gesamtsumme zu steigern, da dies zu einem höheren Gewinn führt. Ein höherer Gewinn kann auch die Gesamtsumme des Unternehmens erhöhen, da dies zu einer positiven Wirkung auf die finanzielle Gesundheit des Unternehmens führt. Durch die Kombination von Umsatz, Kosten und Gewinn kann die Gesamtsumme eines Unternehmens also positiv beeinflusst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.