Domain bilanzwissen.de kaufen?
Wir ziehen mit dem Projekt
bilanzwissen.de um.
Sind Sie am Kauf der Domain
bilanzwissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzwissen.de kaufen?
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
Was verbirgt sich genau hinter Überlast?
Überlast bezieht sich auf eine Situation, in der eine Person oder ein System mit einer größeren Belastung konfrontiert ist, als sie bewältigen kann. Dies kann zu physischen oder psychischen Problemen führen. Überlast kann durch zu viel Arbeit, Stress oder eine übermäßige Anforderung an Ressourcen verursacht werden. **

Ähnliche Suchbegriffe für Überlast
Top-Angebote
Produkte zum Begriff Überlast:
-
Schneider Electric Überlastrelais 1 St. LR9G115 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 28-115A, Class 5E-30E für optimalen Motorschutz. Es bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).825,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
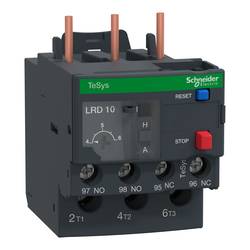
Schneider Electric Motorschutzrelais 1 St. LRD10L ÜberlastTeSys LRD thermisches Überlastrelais, 6A/690V, thermischer Einstellbereich 4-6A, Auslöseklasse 20, für den Schutz von 3-Phasen-Motoren 2,2kW@400V. Differenzialgerät mit Phasenausfall- und Lastunsymmetrieerkennung. Es verfügt über einen thermischen Einstellregler, einen Wahlschalter für die manuelle und automatische Rückstellung. Sowie auch einen Testwahlschalter für die Simulation einer Auslösung, Reset- und Stop-Tasten, eine Flaggenanzeige und 2 Hilfskontakte 1NO+1NC für die Fehlersignalisierung. Die Einstellungen sind durch eine durchsichtige Abdeckung geschützt, die durch eine Plombe verschlossen werden kann. Anschluss über Schraubklemmen, der Anschluss erfolgt direkt an die unteren Klemmen der 3-poligen Schütze LC1D09-D38. Montage auf DIN-Schiene oder Schraubbefestigung, getrennt vom Schütz, unter Verwendung eines Klemmenblocks LAD7B205 (separat zu bestellen). Multi-Standard zertifiziert (IEC, UL, CSA, CCC, EAC, ATEX, Marine), Green Premium konform (RoHs/Reach).57,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
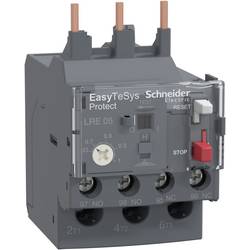
Schneider Electric Überlastrelais 1 St. LRE05 ÜberlastDas LRE-Relais ist ein thermisches Differenzial-Überlastrelais für den Einsatz mit Sicherungen oder magnetischen Leistungsschaltern GV2 L und GV3 L. Sein thermischer Einstellbereich beträgt 0,63-1A 50/60Hz und die Auslöseklasse 10A gemäß IEC 60947-4-1. Es kann direkt auf Easy TeSys Control-Schütze mit Schraubklemmenanschluss montiert werden. Es schützt unsymmetrische Lasten und Motoren mit 0,25kW bei 400VAC. Es bietet manuelle oder automatische Rückstellung, Auslöse-Hilfskontakt und Flaggenanzeige. Es ist weltweit erhältlich, mehrfach zertifiziert (IEC, UL, CSA, CCC, EAC, Marine) und RoHS/REACH-konform.69,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Was passiert bei Überlast des FI-Schalters?
Wenn der FI-Schalter überlastet ist, kann es zu einem Auslösen des Schalters kommen. Dies geschieht, um einen möglichen Stromschlag zu verhindern und die Sicherheit der elektrischen Anlage zu gewährleisten. Nach dem Auslösen muss die Ursache für die Überlastung identifiziert und behoben werden, bevor der FI-Schalter wieder eingeschaltet werden kann. **
-
Was ist der Unterschied zwischen Überstrom, Überlast und Kurzschluss?
Überstrom bezieht sich auf eine Stromstärke, die über dem Nennwert liegt und zu einer potenziellen Beschädigung von Geräten oder Leitungen führen kann. Überlast hingegen bezieht sich auf eine dauerhafte Überlastung eines Geräts oder einer Leitung, die zu einer Überhitzung und möglicherweise zu einem Ausfall führen kann. Ein Kurzschluss tritt auf, wenn ein Stromkreis einen geringen Widerstand aufweist und der Strom einen alternativen Weg findet, anstatt durch die vorgesehenen Komponenten zu fließen. Dies kann zu einem hohen Stromfluss führen und zu Schäden an Geräten oder sogar zu Bränden führen. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
Top-Angebote
Produkte zum Begriff Überlast:
-
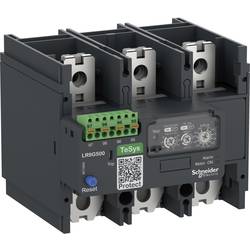
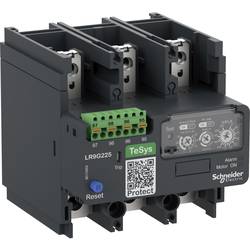
Schneider Electric Überlastrelais 1 St. LR9G225 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 57-225A, Class 5E-30E für optimalen Motorschutz. Er bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Überlastrelais 1 St. LR9G500 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 125-500A, Class 5E-30E für optimalen Motorschutz. Er bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Überlastrelais 1 St. LR9G115 ÜberlastTeSys protect - Giga Überlastrelais mit einem Nennstrombereich von 28-115A, Class 5E-30E für optimalen Motorschutz. Es bietet Schutz bei Phasenunsymmetrie, Phasenausfall, eingebautem Erdschluss und einphasigen Lasten. Das Gerät verfügt über manuelle und automatische Rückstellung und zeigt über eine LED-Anzeige Motor EIN und Voralarm an. Die Auslöseklassen sind wählbar von Class 5E bis 30E, um verschiedenen Anwendungsanforderungen gerecht zu werden, wie z.B. extremer Leichtanlauf bis zu extemem Schweranlauf. Green Premium-konform (RoHs/Reach).825,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Was verbirgt sich genau hinter Überlast?
Überlast bezieht sich auf eine Situation, in der eine Person oder ein System mit einer größeren Belastung konfrontiert ist, als sie bewältigen kann. Dies kann zu physischen oder psychischen Problemen führen. Überlast kann durch zu viel Arbeit, Stress oder eine übermäßige Anforderung an Ressourcen verursacht werden. **
-
Was passiert bei Überlast des FI-Schalters?
Wenn der FI-Schalter überlastet ist, kann es zu einem Auslösen des Schalters kommen. Dies geschieht, um einen möglichen Stromschlag zu verhindern und die Sicherheit der elektrischen Anlage zu gewährleisten. Nach dem Auslösen muss die Ursache für die Überlastung identifiziert und behoben werden, bevor der FI-Schalter wieder eingeschaltet werden kann. **
-
Was ist der Unterschied zwischen Überstrom, Überlast und Kurzschluss?
Überstrom bezieht sich auf eine Stromstärke, die über dem Nennwert liegt und zu einer potenziellen Beschädigung von Geräten oder Leitungen führen kann. Überlast hingegen bezieht sich auf eine dauerhafte Überlastung eines Geräts oder einer Leitung, die zu einer Überhitzung und möglicherweise zu einem Ausfall führen kann. Ein Kurzschluss tritt auf, wenn ein Stromkreis einen geringen Widerstand aufweist und der Strom einen alternativen Weg findet, anstatt durch die vorgesehenen Komponenten zu fließen. Dies kann zu einem hohen Stromfluss führen und zu Schäden an Geräten oder sogar zu Bränden führen. **
Ähnliche Suchbegriffe für Überlast
-
Schneider Electric Motorschutzrelais 1 St. LRD10L ÜberlastTeSys LRD thermisches Überlastrelais, 6A/690V, thermischer Einstellbereich 4-6A, Auslöseklasse 20, für den Schutz von 3-Phasen-Motoren 2,2kW@400V. Differenzialgerät mit Phasenausfall- und Lastunsymmetrieerkennung. Es verfügt über einen thermischen Einstellregler, einen Wahlschalter für die manuelle und automatische Rückstellung. Sowie auch einen Testwahlschalter für die Simulation einer Auslösung, Reset- und Stop-Tasten, eine Flaggenanzeige und 2 Hilfskontakte 1NO+1NC für die Fehlersignalisierung. Die Einstellungen sind durch eine durchsichtige Abdeckung geschützt, die durch eine Plombe verschlossen werden kann. Anschluss über Schraubklemmen, der Anschluss erfolgt direkt an die unteren Klemmen der 3-poligen Schütze LC1D09-D38. Montage auf DIN-Schiene oder Schraubbefestigung, getrennt vom Schütz, unter Verwendung eines Klemmenblocks LAD7B205 (separat zu bestellen). Multi-Standard zertifiziert (IEC, UL, CSA, CCC, EAC, ATEX, Marine), Green Premium konform (RoHs/Reach).57,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Überlastrelais 1 St. LRE05 ÜberlastDas LRE-Relais ist ein thermisches Differenzial-Überlastrelais für den Einsatz mit Sicherungen oder magnetischen Leistungsschaltern GV2 L und GV3 L. Sein thermischer Einstellbereich beträgt 0,63-1A 50/60Hz und die Auslöseklasse 10A gemäß IEC 60947-4-1. Es kann direkt auf Easy TeSys Control-Schütze mit Schraubklemmenanschluss montiert werden. Es schützt unsymmetrische Lasten und Motoren mit 0,25kW bei 400VAC. Es bietet manuelle oder automatische Rückstellung, Auslöse-Hilfskontakt und Flaggenanzeige. Es ist weltweit erhältlich, mehrfach zertifiziert (IEC, UL, CSA, CCC, EAC, Marine) und RoHS/REACH-konform.69,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Überlastrelais 1 St. LRE10 ÜberlastDas LRE-Relais ist ein thermisches Differenzial-Überlastrelais für den Einsatz mit Sicherungen oder magnetischen Leistungsschaltern GV2 L und GV3 L. Sein thermischer Einstellbereich beträgt 4-6A 50/60Hz und die Auslöseklasse 10A gemäß IEC 60947-4-1. Es kann direkt auf Easy TeSys Control-Schütze mit Schraubklemmenanschluss montiert werden. Es schützt unsymmetrische Lasten und Motoren mit 2,2kW bei 400VAC. Es bietet eine manuelle oder automatische Rückstellung, einen Auslöse-Hilfskontakt und eine Flaggenanzeige. Es ist weltweit erhältlich, mehrfach zertifiziert (IEC, UL, CSA, CCC, EAC, Marine) und RoHS/REACH-konform.69,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Motorschutzrelais 1 St. LRD380 ÜberlastMotorschutzrelais - Thermische Überlastrelais mit Differentialschutz - TeSys LRD. 3-phasig, Nennstrom 62 - 80A, class 10A für eine Motorleistung bis 45kW bei 400V. Normkonform zu ATEX D 94/9/CE, EN/IEC 60947-4-1, EN/IEC 60947-5-1, CSA C22.2 No 14, UL 60947-4-1 und zertifizeirt nach ATEX INERIS, CCC, EAC. Eigenschaften wie wartungsarme Klemmentechnologie EverLink (abnehmar), optimierten Baubreite von nur 55mm und manuell -automatische Rücksetzung. Für höchste Anforderungen im Bereich des Überlastschutzes. Verwendbar für Motoren aller Energieeffizienz Klassen IE0 - IE4 bis 14 fachem Nennstrom. In Kombination mit TeSys D werden sie zu einem extrem kompakten Starter.174,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
-
Was versteht man unter Aktiva und Passiva?
Was versteht man unter Aktiva und Passiva? Aktiva sind die Vermögenswerte eines Unternehmens, also alles, was einen wirtschaftlichen Wert hat, wie Bargeld, Forderungen, Vorräte, Maschinen und Gebäude. Sie zeigen, womit das Unternehmen arbeitet und wie es finanziert ist. Passiva hingegen sind die Schulden und Verbindlichkeiten des Unternehmens, also alles, wofür das Unternehmen Geld schuldet, wie Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Sie zeigen, wie das Unternehmen sein Vermögen finanziert hat und wer Ansprüche darauf hat. Die Bilanz eines Unternehmens zeigt die Aktiva auf der linken Seite und die Passiva auf der rechten Seite. Die Bilanzgleichung besagt, dass die Summe der Aktiva immer gleich der Summe der Passiva sein muss, was bedeutet, dass das Unternehmen seine Vermögenswerte aus eigenen Mitteln oder durch Fremdkapital finanziert hat. **
-
Wie beeinflussen Abschreibungen die Gewinn- und Verlustrechnung eines Unternehmens? Wie wirken sich Abschreibungen auf den Wert von Vermögensgegenständen aus?
Abschreibungen verringern den Gewinn eines Unternehmens, da sie als Kosten verbucht werden. Dadurch sinkt der Gewinn und somit auch das Eigenkapital des Unternehmens. Abschreibungen wirken sich negativ auf den Wert von Vermögensgegenständen aus, da sie den Buchwert dieser Gegenstände reduzieren und somit deren Wert im Unternehmen mindern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.